Umsatzsteuervoranmeldung für Gründer: Fristen, Dauerfristverlängerung und Rechenbeispiel
Wer umsatzsteuerpflichtig gründet, meldet die Umsatzsteuer monatlich oder vierteljährlich bis zum 10. des Folgemonats über ELSTER. Der Artikel rechnet ein Quartal vollständig durch, erklärt die Dauerfristverlängerung und zeigt die Grenzfälle, an denen Gründer am häufigsten scheitern.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Die Umsatzsteuervoranmeldung übermitteln Sie elektronisch über ELSTER, und zwar bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums. Bis zu diesem Tag muss auch die errechnete Zahllast beim Finanzamt eingegangen sein (Stand Januar 2026). Ob Sie monatlich oder vierteljährlich melden, hängt von der Steuer des Vorjahres ab. Für Gründer gilt bis einschließlich 2026 eine Sonderregel, die viele Ratgeber noch falsch darstellen.
Dieser Artikel richtet sich an Einzelunternehmer, Freiberufler und kleine Firmen, die umsatzsteuerpflichtig sind. Wer die Kleinunternehmerregelung nutzt, gibt keine Voranmeldung ab. Die Umsatzgrenzen dafür behandelt unser Beitrag zur Kleinunternehmerregelung 2026.
Umsatzsteuervoranmeldung: Abgabe und Zahlung bis zum 10. des Folgemonats
Die Voranmeldung ist eine Steueranmeldung. Sie berechnen die Steuer selbst und melden sie dem Finanzamt, ohne dass ein Bescheid folgt. Die Anmeldung steht einer Steuerfestsetzung unter dem Vorbehalt der Nachprüfung gleich. Das Finanzamt kann die Zahlen also später noch ändern, etwa nach Abgabe der Jahreserklärung oder bei einer Außenprüfung.
Fällt der 10. auf einen Samstag, Sonntag oder gesetzlichen Feiertag, verschiebt sich das Fristende auf den nächsten Werktag. Das regelt § 108 Abs. 3 der Abgabenordnung. Für die Zahlung gibt es eine Schonfrist von drei Tagen bei Überweisung. Sie gilt nicht für die Abgabe der Meldung selbst und nicht bei Zahlung per Scheck.
Diese Fristen gelten im Normalfall ohne Dauerfristverlängerung:
| Zeitraum | Abgabe und Zahlung bis |
|---|---|
| Januar (monatlich) | 10. Februar |
| 1. Quartal (Januar bis März) | 10. April |
| 2. Quartal (April bis Juni) | 10. Juli |
| 3. Quartal (Juli bis September) | 10. Oktober |
| 4. Quartal (Oktober bis Dezember) | 10. Januar des Folgejahres |
Eine Meldung abgeben müssen Sie auch dann, wenn im Zeitraum kein einziger Umsatz angefallen ist. Die sogenannte Nullmeldung enthält dann nur Nullen oder ausschließlich Vorsteuer, was zu einer Erstattung führt.
Rechtsgrundlage: § 18 UStG und die Umsatzsteuer-Durchführungsverordnung
Die Pflicht zur Voranmeldung, die Frist und die Zeiträume stehen in § 18 des Umsatzsteuergesetzes. Dort ist auch festgelegt, dass die Übermittlung elektronisch nach amtlich vorgeschriebenem Datensatz erfolgt. Auf Papier dürfen Sie nur in Härtefällen melden, und das auch nur nach Antrag beim Finanzamt.
Die Dauerfristverlängerung ist in § 46 der Umsatzsteuer-Durchführungsverordnung geregelt, die Sondervorauszahlung in § 47 UStDV. Die Zuschläge bei Verspätung ergeben sich aus der Abgabenordnung: Säumniszuschläge aus § 240 AO, Verspätungszuschläge aus § 152 AO.
Rechenbeispiel: So entsteht die Zahllast im ersten Quartal
Angenommen, eine Grafikdesignerin gründet im Januar 2026 ein Einzelunternehmen und versteuert nach vereinbarten Entgelten, also nach der Soll-Versteuerung. Das Finanzamt hat ihr vierteljährliche Voranmeldungen zugewiesen. Im ersten Quartal fallen folgende Vorgänge an:
Rechnungen für Designleistungen über insgesamt 9.500 Euro netto zum Steuersatz von 19 Prozent
Verkauf gedruckter Bücher mit eigenen Illustrationen über 400 Euro netto zum ermäßigten Satz von 7 Prozent
Kauf eines Laptops für 1.500 Euro netto plus 285 Euro Umsatzsteuer
Software-Abo von einem deutschen Anbieter, dreimal 50 Euro netto plus je 9,50 Euro Umsatzsteuer
Online-Werbung bei einem Anbieter mit Sitz in Irland für 200 Euro, abgerechnet ohne Umsatzsteuer
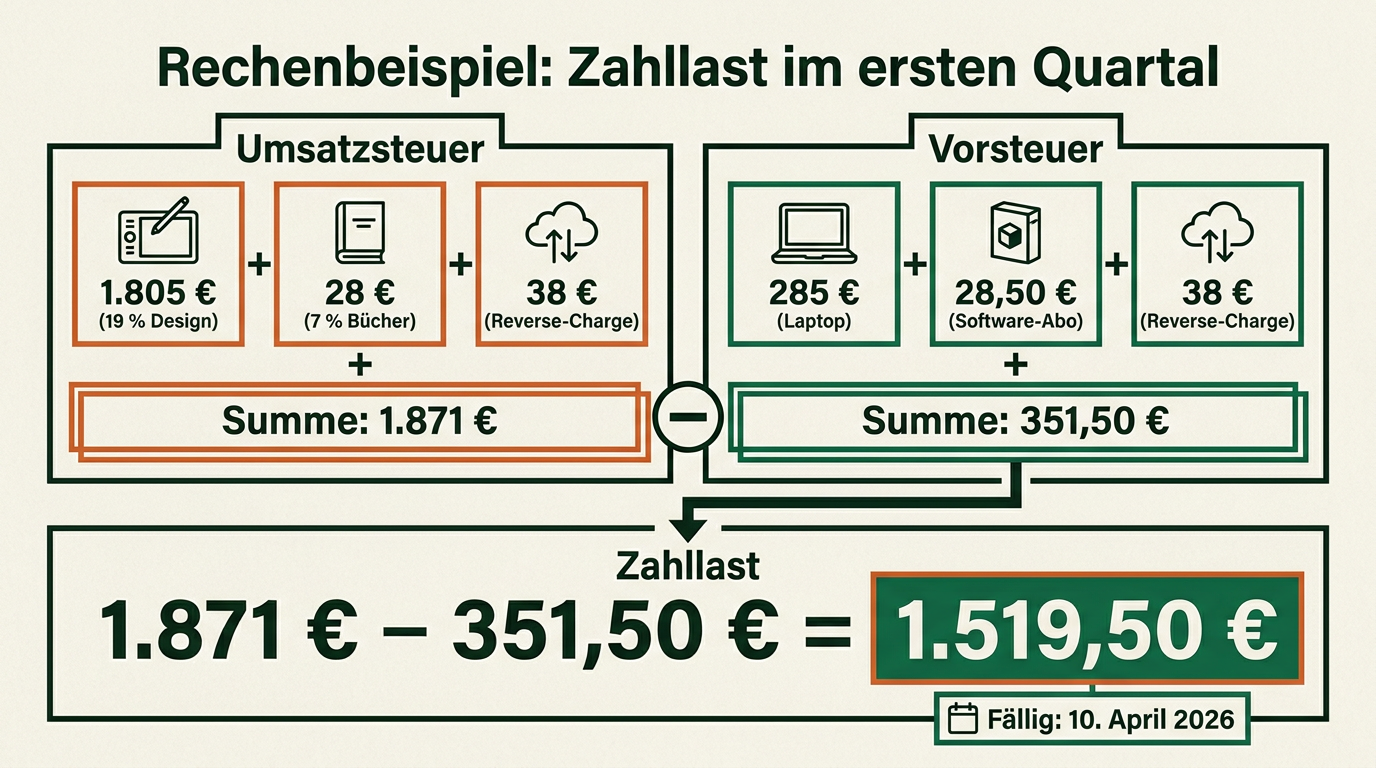
Zuerst die Umsatzsteuer auf die eigenen Umsätze. 9.500 Euro mal 19 Prozent ergeben 1.805 Euro. 400 Euro mal 7 Prozent ergeben 28 Euro. Die irische Werbeleistung fällt unter das Reverse-Charge-Verfahren nach § 13b UStG: Die Designerin schuldet die Steuer selbst, 200 Euro mal 19 Prozent sind 38 Euro. Die gesamte Umsatzsteuer beträgt damit 1.871 Euro.
Auf der Gegenseite steht die Vorsteuer. Aus dem Laptop kommen 285 Euro, aus dem Software-Abo dreimal 9,50 Euro, also 28,50 Euro. Die 38 Euro aus dem Reverse-Charge-Vorgang darf sie im selben Zeitraum als Vorsteuer abziehen, sofern sie zum vollen Vorsteuerabzug berechtigt ist. Die Vorsteuer summiert sich auf 351,50 Euro.
Die Zahllast ergibt sich aus 1.871 Euro minus 351,50 Euro, also 1.519,50 Euro. Dieser Betrag muss bis zum 10. April 2026 auf dem Konto des Finanzamts sein.
In ELSTER landen die Werte in diesen Kennzahlen:
| Kennzahl | Inhalt | Betrag im Beispiel |
|---|---|---|
| 81 | Bemessungsgrundlage 19 Prozent | 9.500 Euro |
| 86 | Bemessungsgrundlage 7 Prozent | 400 Euro |
| 46 / 47 | Sonstige Leistungen eines EU-Unternehmers nach § 13b, Bemessungsgrundlage und Steuer | 200 Euro / 38 Euro |
| 66 | Vorsteuer aus Rechnungen anderer Unternehmer | 313,50 Euro |
| 67 | Vorsteuer aus Leistungen nach § 13b | 38 Euro |
| 83 | Verbleibende Vorauszahlung | 1.519,50 Euro |
In Kennzahl 81 und 86 tragen Sie die Nettobeträge ein, ELSTER berechnet die Steuer automatisch. Wer hier versehentlich Bruttobeträge einträgt, meldet zu viel Umsatzsteuer.
Monatlich oder vierteljährlich entscheidet die Steuer des Vorjahres
Regulärer Voranmeldungszeitraum ist das Kalendervierteljahr. Seit 2025 gelten diese Grenzen, maßgeblich ist die Umsatzsteuer des Vorjahres:
Mehr als 9.000 Euro: monatliche Voranmeldung
Bis 9.000 Euro: vierteljährliche Voranmeldung
Bis 2.000 Euro: Das Finanzamt kann Sie von der Voranmeldung befreien, dann genügt die Jahreserklärung
Für Neugründer sah das Gesetz früher vor, dass sie im Gründungsjahr und im Folgejahr immer monatlich melden. Diese Pflicht ist für die Jahre 2021 bis 2026 ausgesetzt. Gründer, die 2026 starten, melden nach der voraussichtlichen Steuer des laufenden Jahres. Beginnt die Tätigkeit im Laufe des Jahres, rechnet das Finanzamt diese Steuer auf ein volles Jahr hoch.
Im Beispiel oben lag die Zahllast des ersten Quartals bei 1.519,50 Euro. Auf vier Quartale gerechnet wären das rund 6.080 Euro, also unter 9.000 Euro. Die vierteljährliche Meldung passt deshalb. Gründet jemand im Oktober und erwartet für die drei Monate bis Jahresende 3.000 Euro Zahllast, sind das hochgerechnet 12.000 Euro Jahressteuer. Hier ordnet das Finanzamt die monatliche Abgabe an.
Welchen Zeitraum Sie haben, erfahren Sie nach Abgabe des Fragebogens zur steuerlichen Erfassung. Diesen reichen Sie innerhalb eines Monats nach Aufnahme der Tätigkeit ein. Die dort genannten Umsatzschätzungen sind die Grundlage für die Einstufung. Eine realistische Schätzung erspart Ihnen einen späteren Wechsel mitten im Jahr. Ob die Aussetzung der Neugründer-Regel über 2026 hinaus verlängert wird, war bei Redaktionsschluss offen.
Dauerfristverlängerung verschiebt jede Frist um einen Monat
Mit der Dauerfristverlängerung melden und zahlen Sie jeweils einen Monat später. Die Voranmeldung für das erste Quartal ist dann erst am 10. Mai fällig, die für Januar erst am 10. März. Gerade bei der Soll-Versteuerung verschafft das Luft: Kunden haben ihre Rechnung oft noch nicht bezahlt, wenn die Steuer darauf schon fällig wird.
Den Antrag stellen Sie über ELSTER mit dem Formular Antrag auf Dauerfristverlängerung. Quartalszahler stellen ihn bis zum Tag, an dem die erste betroffene Voranmeldung fällig wäre, also bis zum 10. April für das erste Quartal. Für sie ist die Verlängerung kostenlos. Die Verlängerung gilt so lange, bis Sie sie widerrufen oder das Finanzamt sie zurücknimmt.
Monatszahler müssen zusätzlich eine Sondervorauszahlung leisten. Sie beträgt ein Elftel der Summe der Vorauszahlungen des Vorjahres und ist bis zum 10. Februar anzumelden und zu zahlen. Ein Rechenbeispiel: Betrugen die Vorauszahlungen 2025 zusammen 14.300 Euro, liegt die Sondervorauszahlung für 2026 bei 14.300 Euro geteilt durch 11, also 1.300 Euro.
Das Geld ist nicht verloren. Sie verrechnen die Sondervorauszahlung in der Voranmeldung für Dezember in Kennzahl 39. Sie wirkt wie ein zinsloser Kredit an das Finanzamt für knapp ein Jahr. Bei Gründern, die monatlich melden, richtet sich die Sondervorauszahlung nach den voraussichtlichen Vorauszahlungen des laufenden Jahres.
Ist-Versteuerung, Reverse Charge und Erstattungen sind die typischen Grenzfälle
Im Normalfall entsteht die Umsatzsteuer mit Ablauf des Zeitraums, in dem Sie die Leistung erbracht haben. Die Zahlung des Kunden spielt dabei keine Rolle. Die Ist-Versteuerung nach § 20 UStG dreht das um: Die Steuer entsteht erst, wenn das Geld eingeht. Beantragen können sie Unternehmer mit einem Vorjahresumsatz bis 800.000 Euro. Freiberufler, die nicht buchführungspflichtig sind, erhalten sie unabhängig vom Umsatz auf Antrag.
Der Unterschied zeigt sich an einem Beispiel. Die Designerin stellt am 25. März eine Rechnung über 3.000 Euro netto, der Kunde zahlt am 20. April. Bei Soll-Versteuerung gehören die 570 Euro Umsatzsteuer in die Meldung für das erste Quartal. Bei Ist-Versteuerung erscheinen sie erst im zweiten Quartal. Die Vorsteuer dürfen Sie in beiden Fällen ziehen, sobald Leistung und ordnungsgemäße Rechnung vorliegen.
Weitere Fälle, die Gründer regelmäßig überraschen:
Leistungen aus dem EU-Ausland wie Werbeanzeigen, Cloud-Dienste oder Plattformgebühren laufen häufig über Reverse Charge. Die Steuer taucht auf der Rechnung nicht auf und gehört trotzdem in die Meldung
Erbringen Sie selbst Dienstleistungen an Unternehmen in anderen EU-Staaten, geben Sie zusätzlich die Zusammenfassende Meldung beim Bundeszentralamt für Steuern ab, bis zum 25. Tag nach Ablauf des Meldezeitraums
Ergibt sich ein Überschuss zu Ihren Gunsten, erstattet das Finanzamt ihn. Bei den ersten Meldungen nach der Gründung prüft es solche Erstattungen häufig genauer und fordert Rechnungen an
Fehlt die Steuernummer noch, weil das Finanzamt den Fragebogen nicht bearbeitet hat, klären Sie telefonisch, wie mit den bereits abgelaufenen Zeiträumen zu verfahren ist. Nachträglich gemeldet werden müssen sie in jedem Fall
Stellen Sie nach der Abgabe einen Fehler fest, reichen Sie eine berichtigte Voranmeldung für denselben Zeitraum ein. In ELSTER setzen Sie dafür das Kennzeichen für eine berichtigte Anmeldung. Ist die Jahreserklärung bereits abgegeben, korrigieren Sie über eine berichtigte Jahreserklärung.
Verspätung kostet 1 Prozent Säumniszuschlag pro angefangenem Monat
Zahlen Sie zu spät, fällt für jeden angefangenen Monat der Säumnis ein Säumniszuschlag von 1 Prozent an. Grundlage ist der rückständige Betrag, abgerundet auf den nächsten durch 50 Euro teilbaren Wert. Im Beispiel mit 1.519,50 Euro Zahllast rechnet das Finanzamt mit 1.500 Euro, der Zuschlag liegt bei 15 Euro pro Monat. Geht das Geld fünf Wochen zu spät ein, sind das zwei angefangene Monate und damit 30 Euro.
Geben Sie die Voranmeldung selbst zu spät ab, kann das Finanzamt einen Verspätungszuschlag festsetzen. Bei Voranmeldungen liegt er im Ermessen der Behörde und ist auf 10 Prozent der festgesetzten Steuer sowie höchstens 25.000 Euro begrenzt. Bei einmaliger, kurzer Verspätung verzichten Finanzämter in der Praxis oft darauf. Verlassen können Sie sich darauf nicht. Bleibt die Meldung ganz aus, schätzt das Finanzamt die Steuer und vollstreckt den geschätzten Betrag.
Die drei häufigsten Fehler in der Praxis:
1.Bruttobeträge in Kennzahl 81 eintragen. Die Umsatzsteuer wird dann auf einen Betrag berechnet, der sie bereits enthält, und Sie zahlen zu viel
2.Reverse-Charge-Rechnungen übersehen. Weil unterm Strich keine Zahllast entsteht, halten viele den Vorgang für unwichtig. Bei einer Prüfung fällt die fehlende Meldung trotzdem auf
3.Die Umsatzsteuer vom Geschäftskonto ausgeben. Wer nicht für jede Rechnung den Steueranteil zurücklegt, hat am 10. das Geld nicht. Ein separates Unterkonto für die Steuer löst das Problem ohne Software
Für die monatliche oder vierteljährliche Meldung brauchen Sie keine kostenpflichtige Buchhaltungssoftware. Das ELSTER-Formular ist kostenlos und rechnet selbst. Eine Software lohnt sich, wenn Sie viele Belege haben, mehrere Steuersätze verwenden oder regelmäßig Auslandsgeschäfte buchen. Sobald innergemeinschaftliche Lieferungen, gemischte Steuersätze oder der teilweise Ausschluss vom Vorsteuerabzug zusammenkommen, ist ein Termin bei einer Steuerberaterin gut investiert.
Häufige Fragen zur Umsatzsteuervoranmeldung
Muss ich zahlen, wenn meine Kunden noch nicht bezahlt haben?
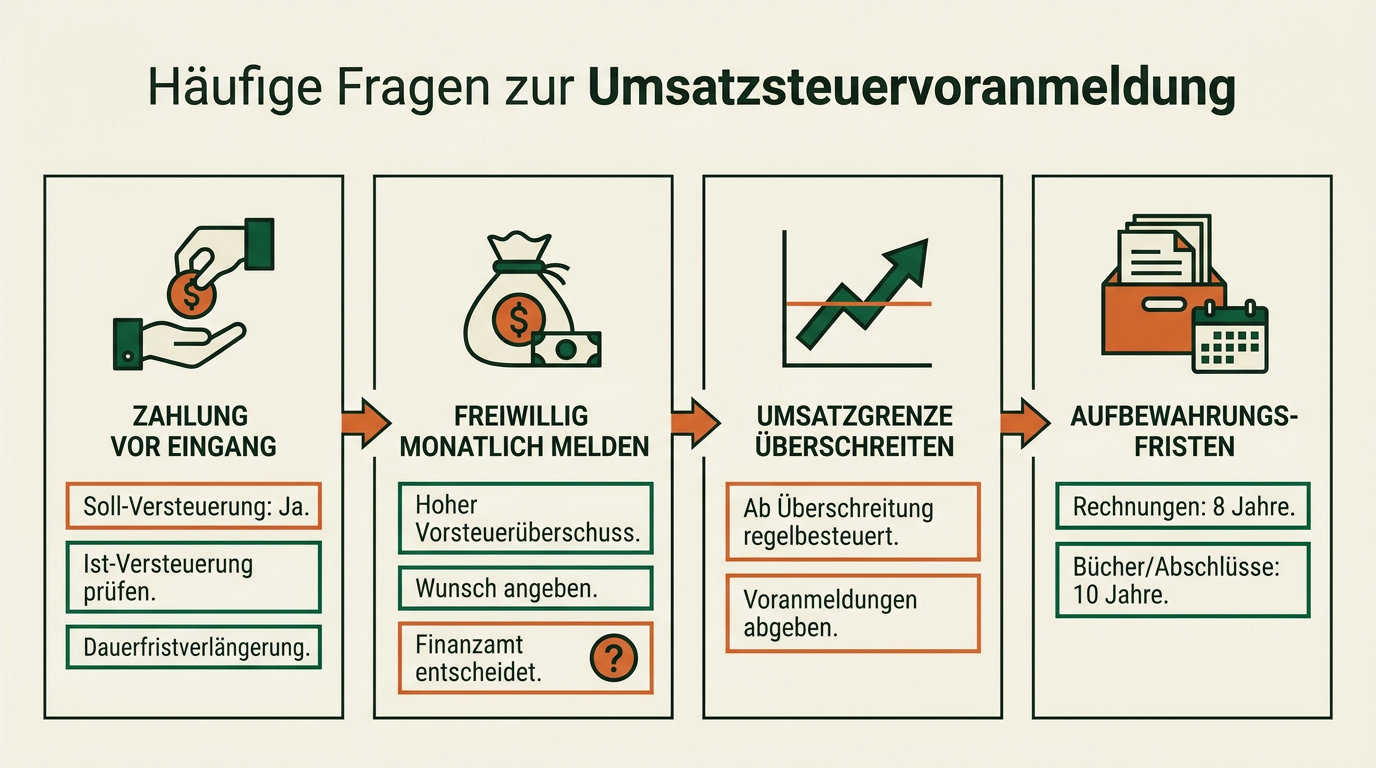
Bei der Soll-Versteuerung ja. Die Steuer entsteht mit der Leistung, unabhängig vom Zahlungseingang. Wer das vermeiden will, prüft die Voraussetzungen für die Ist-Versteuerung oder beantragt zumindest die Dauerfristverlängerung.
Fällt eine Forderung endgültig aus, etwa weil der Kunde insolvent ist, berichtigen Sie die Umsatzsteuer in dem Zeitraum, in dem der Ausfall feststeht. Das bereits gezahlte Geld holen Sie sich so zurück.
Kann ich freiwillig monatlich melden, um schneller an Erstattungen zu kommen?
Das Gesetz sieht diese Wahl für Unternehmer vor, die im Vorjahr einen hohen Vorsteuerüberschuss hatten. Gründer, die in den ersten Monaten viel investieren und kaum Umsatz machen, sprechen den Wunsch am besten schon im Fragebogen zur steuerlichen Erfassung an.
Das Finanzamt entscheidet dann anhand Ihrer Schätzung. Eine Garantie gibt es nicht, gerade bei Gründungen mit sehr hohen Anfangsinvestitionen fragen Sachbearbeiter häufig nach.
Was passiert, wenn ich die Umsatzgrenze der Kleinunternehmerregelung im Laufe des Jahres überschreite?
Ab dem Umsatz, mit dem Sie die Grenze für das laufende Jahr übersteigen, sind Sie regelbesteuert. Ab dann stellen Sie Rechnungen mit Umsatzsteuer und geben Voranmeldungen ab.
Das Finanzamt teilt Ihnen den Voranmeldungszeitraum mit, sobald es von der Änderung weiß. Melden Sie den Wechsel deshalb aktiv, statt auf eine Nachfrage zu warten.
Wie lange muss ich die Unterlagen zur Voranmeldung aufbewahren?
Rechnungen und Buchungsbelege bewahren Sie acht Jahre auf, Bücher und Jahresabschlüsse zehn Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist.
Die ELSTER-Übertragungsprotokolle der Voranmeldungen gehören ebenfalls in die Ablage. Sie belegen im Streitfall, wann Sie welche Werte übermittelt haben.