Kleinunternehmerregelung 2026: Grenzen von 25.000 und 100.000 Euro mit Rechenbeispiel
Seit 2025 gelten für Kleinunternehmer neue Umsatzgrenzen. Wer die 100.000 Euro im laufenden Jahr überschreitet, muss ab dieser Rechnung Umsatzsteuer ausweisen. Dieser Artikel rechnet die Grenzfälle durch, die viele Ratgeber auslassen.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Die Kleinunternehmerregelung dürfen Sie 2026 nutzen, wenn Ihr Umsatz 2025 höchstens 25.000 Euro betrug und 2026 voraussichtlich 100.000 Euro nicht übersteigt (Stand: Januar 2026). Beide Werte sind Nettobeträge. Wer die 100.000 Euro im laufenden Jahr überschreitet, verliert den Status sofort, also bereits mit dem Umsatz, der die Grenze reißt.
Die Kleinunternehmerregelung beruht auf § 19 UStG in der Fassung ab 2025
Die Rechtsgrundlage ist § 19 Umsatzsteuergesetz. Mit dem Jahressteuergesetz 2024 hat der Gesetzgeber die Vorschrift zum 1. Januar 2025 umgebaut. Bis Ende 2024 lagen die Grenzen bei 22.000 Euro im Vorjahr und 50.000 Euro als Prognose für das laufende Jahr. Die alte Prognoseregel entfällt: Seit 2025 zählt der tatsächliche Umsatz.
Kleinunternehmer weisen auf Rechnungen keine Umsatzsteuer aus und führen keine ab. Im Gegenzug können sie keine Vorsteuer aus Einkäufen geltend machen. Umsatzsteuer-Voranmeldungen entfallen im Normalfall. Seit dem Besteuerungszeitraum 2024 müssen Kleinunternehmer auch keine Umsatzsteuer-Jahreserklärung mehr abgeben, solange das Finanzamt sie nicht ausdrücklich anfordert.
Das Rechenbeispiel zeigt, ab welcher Rechnung die Umsatzsteuer greift
Nehmen wir eine Grafikdesignerin, die ihr Gewerbe zum 1. März 2026 anmeldet. Im Gründungsjahr gibt es keinen Vorjahresumsatz. Deshalb gilt für sie im laufenden Jahr die Grenze von 25.000 Euro, nicht die von 100.000 Euro.
| Monat | Rechnung netto | Umsatz kumuliert | Status |
|---|---|---|---|
| März bis September | 19.500 € | 19.500 € | Kleinunternehmerin |
| Oktober | 4.000 € | 23.500 € | Kleinunternehmerin |
| November | 3.000 € | 26.500 € | Regelbesteuerung ab dieser Rechnung |
| Dezember | 2.000 € | 28.500 € | Regelbesteuerung |
Die Novemberrechnung über 3.000 Euro überschreitet die Grenze. Sie muss bereits mit Umsatzsteuer gestellt werden:
—Nettobetrag: 3.000,00 €
—Umsatzsteuer 19 %: 570,00 €
—Rechnungsbetrag: 3.570,00 €
Für 2027 ist die Designerin ebenfalls regelbesteuert, weil ihr Vorjahresumsatz über 25.000 Euro lag. Erst wenn ein Kalenderjahr wieder mit höchstens 25.000 Euro endet, kann sie im Folgejahr zurückwechseln.
Was passiert, wenn die Rechnung schon ohne Umsatzsteuer verschickt wurde
Das ist der häufigste Praxisfall. Die Designerin stellt im November 3.000 Euro ohne Steuer in Rechnung, der Kunde bezahlt, und erst beim Jahresabschluss fällt die Grenze auf. Die Steuer schuldet sie trotzdem. Lässt sich die Rechnung nicht mehr korrigieren und nachberechnen, wird die Steuer aus dem gezahlten Betrag herausgerechnet:
—3.000,00 € ÷ 1,19 = 2.521,01 € netto
—Umsatzsteuer: 478,99 €
Diese 478,99 Euro gehen von ihrem Honorar ab. Bei Geschäftskunden lohnt sich fast immer eine korrigierte Rechnung mit Steuerausweis, denn diese können die Vorsteuer ziehen und zahlen den Aufschlag meist ohne Diskussion.
Ausnahmen und Grenzfälle entscheiden über den Status
Was zum Gesamtumsatz zählt
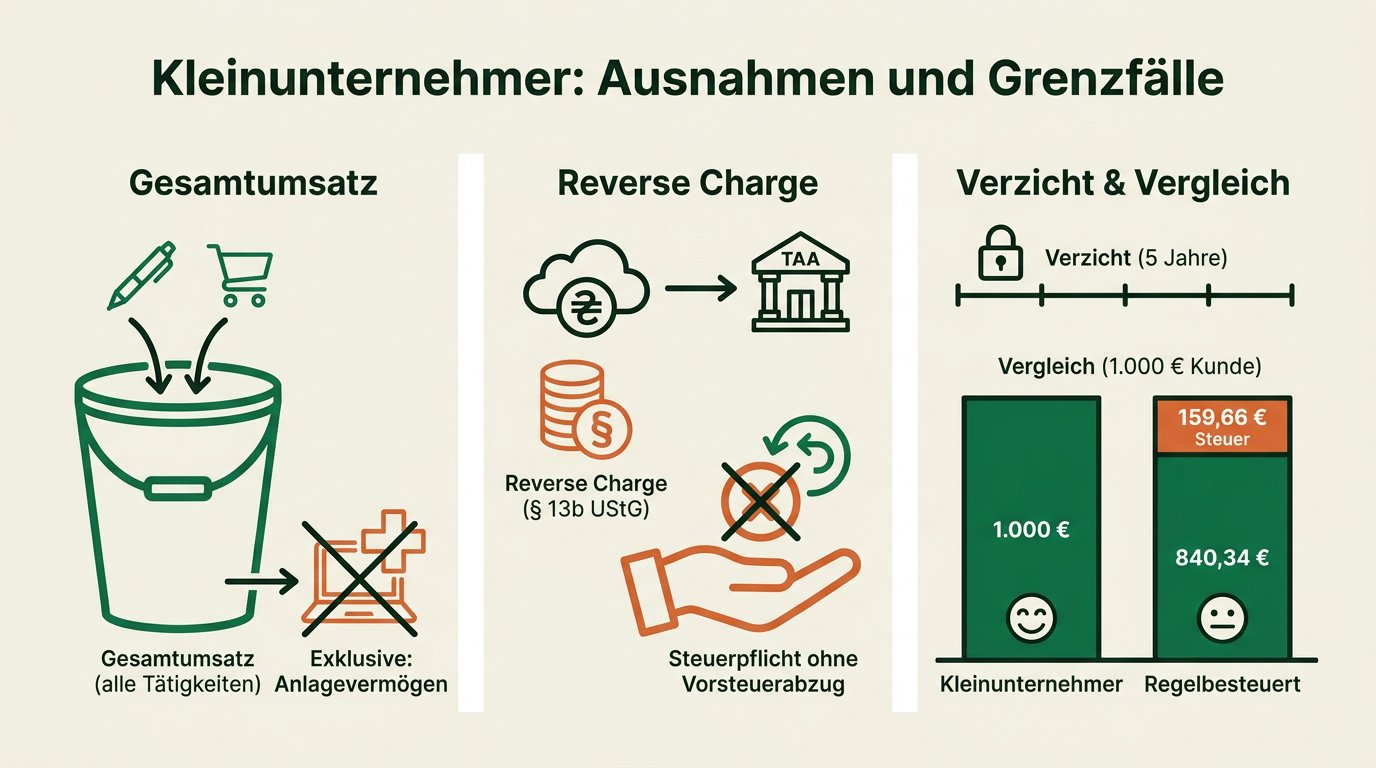
Maßgeblich ist der Gesamtumsatz aller Tätigkeiten einer Person. Wer nebenbei Texte schreibt und zusätzlich einen Onlineshop betreibt, addiert beide Umsätze. Es gibt pro Person nur ein Unternehmen im umsatzsteuerlichen Sinn, auch bei mehreren Gewerbeanmeldungen.
Nicht eingerechnet werden bestimmte steuerfreie Umsätze nach § 4 UStG, etwa Heilbehandlungen von Heilpraktikern oder Physiotherapeuten. Auch der Verkauf von Anlagevermögen bleibt außen vor. Wenn Sie Ihren alten Firmenlaptop verkaufen, zählt der Erlös nicht zur Grenze.
Reverse Charge trifft auch Kleinunternehmer
Diese Lücke lassen viele Ratgeber offen. Buchen Sie Werbung bei Google oder Meta, deren Rechnungen aus Irland kommen, schulden Sie die deutsche Umsatzsteuer auf diese Leistung selbst (§ 13b UStG). Als Kleinunternehmer dürfen Sie diese Steuer nicht als Vorsteuer zurückholen.
Ein Beispiel: 500 Euro Werbebudget im Quartal lösen 95 Euro Umsatzsteuer aus, die Sie an das Finanzamt zahlen. Für solche Leistungen brauchen Sie eine Umsatzsteuer-Identifikationsnummer und müssen für den betreffenden Zeitraum eine Voranmeldung abgeben. Die Einnahmen aus Ihren eigenen Rechnungen bleiben dabei steuerfrei.
Freiwilliger Verzicht bindet für fünf Jahre
Sie dürfen auf die Kleinunternehmerregelung verzichten und von Anfang an Umsatzsteuer ausweisen. An diese Entscheidung sind Sie fünf Kalenderjahre gebunden. Sinnvoll ist das, wenn Sie am Anfang hohe Investitionen haben oder fast nur für Unternehmen arbeiten.
Der Vergleich bei einem Privatkunden, der 1.000 Euro zahlt:
| Kleinunternehmer | Regelbesteuert | |
|---|---|---|
| Kunde zahlt | 1.000,00 € | 1.000,00 € |
| Umsatzsteuer an Finanzamt | 0,00 € | 159,66 € |
| Ihnen bleiben | 1.000,00 € | 840,34 € |
Bei Privatkunden kostet die Regelbesteuerung also rund 16 Prozent des Bruttopreises, sofern Sie die Preise nicht erhöhen können. Bei Geschäftskunden spielt es für den Kunden kaum eine Rolle, weil er die Vorsteuer zurückbekommt. Kaufen Sie im ersten Jahr etwa Technik für 6.000 Euro netto, verschenken Sie als Kleinunternehmer 1.140 Euro Vorsteuer.
Tätigkeit in anderen EU-Staaten
Seit 2025 können deutsche Kleinunternehmer die Befreiung auch in anderen EU-Ländern nutzen. Voraussetzung ist eine Registrierung beim Bundeszentralamt für Steuern. Der EU-weite Jahresumsatz darf dafür 100.000 Euro nicht übersteigen, zusätzlich gelten die nationalen Grenzen des jeweiligen Landes.
Rechnungen und E-Rechnung für Kleinunternehmer
Auf jeder Rechnung muss ein Hinweis auf die Steuerbefreiung stehen. Üblich ist die Formulierung: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ Fehlt der Hinweis und steht versehentlich Umsatzsteuer auf der Rechnung, schulden Sie diesen Betrag nach § 14c UStG, obwohl Sie Kleinunternehmer sind.
Bei der E-Rechnung gilt seit 1. Januar 2025: Auch Kleinunternehmer müssen elektronische Rechnungen von anderen Unternehmen empfangen können. Ein E-Mail-Postfach reicht dafür aus. Von der Pflicht, selbst E-Rechnungen auszustellen, sind Kleinunternehmer dauerhaft ausgenommen. Sie dürfen weiterhin PDF- oder Papierrechnungen schreiben.
Fristen nach dem Überschreiten der Grenze
Sobald Sie regelbesteuert sind, melden Sie die Umsatzsteuer über ELSTER in Voranmeldungen. Welcher Rhythmus gilt, legt das Finanzamt fest. Maßgeblich ist die Steuerlast des Vorjahres:
—über 9.000 Euro: monatliche Voranmeldung
—bis 9.000 Euro: vierteljährliche Voranmeldung
—bis 2.000 Euro: das Finanzamt kann von Voranmeldungen befreien
Die Voranmeldung ist bis zum 10. des Folgemonats fällig. Mit einer Dauerfristverlängerung verschiebt sich die Frist um einen Monat. Informieren Sie Ihr Finanzamt zeitnah, dass Sie die Grenze überschritten haben, damit es den Rhythmus festlegt.
Versäumen Sie die Abgabe, kann das Finanzamt einen Verspätungszuschlag festsetzen, höchstens 10 Prozent der festgesetzten Steuer und maximal 25.000 Euro (§ 152 AO). Zahlen Sie zu spät, fällt ein Säumniszuschlag von 1 Prozent der Steuer für jeden angefangenen Monat an (§ 240 AO). Dazu kommt die Umsatzsteuer, die Sie Ihren Kunden nicht mehr nachberechnen können.
Der häufigste Fehler: kein laufender Blick auf den Umsatz
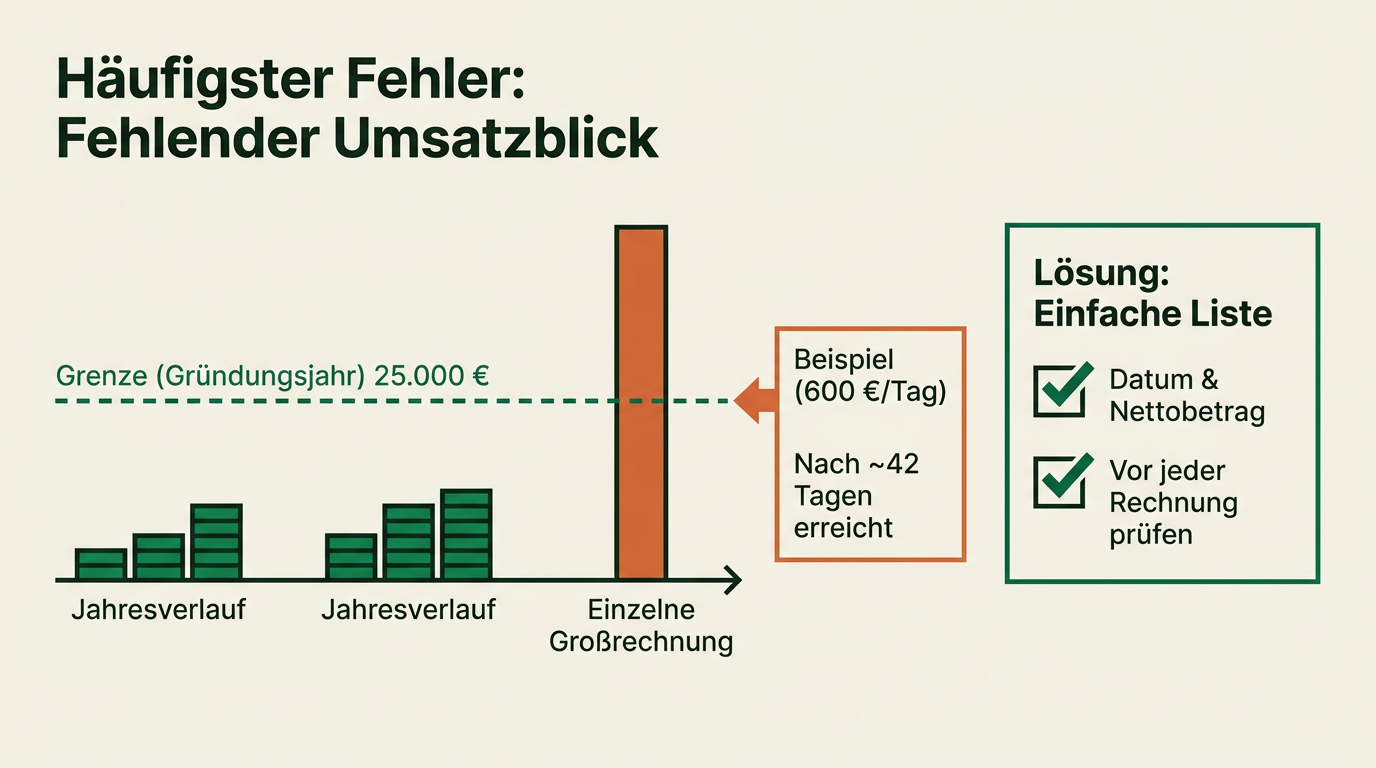
Die Grenze wird fast immer durch eine einzelne größere Rechnung gerissen, und zwar mitten im Jahr. Führen Sie deshalb eine einfache Liste mit Rechnungsdatum und Nettobetrag und prüfen Sie vor jeder neuen Rechnung den kumulierten Stand. Im Gründungsjahr liegt die Schwelle bei 25.000 Euro, das ist bei einem Tagessatz von 600 Euro nach rund 42 abgerechneten Tagen erreicht.
Steht der Wechsel in die Regelbesteuerung an oder überlegen Sie, freiwillig zu verzichten, ist ein Gespräch mit einer Steuerberaterin sinnvoll. Die fünfjährige Bindung lässt sich später nicht mehr rückgängig machen.