Gewerbesteuer für Einzelunternehmer: Freibetrag 24.500 Euro, Hebesatz und Anrechnung mit Rechenbeispiel
Gewerbesteuer zahlen Einzelunternehmer erst, wenn der Gewerbeertrag über 24.500 Euro liegt. Über § 35 EStG wird ein großer Teil davon auf die Einkommensteuer angerechnet. Der Artikel rechnet drei Hebesätze durch und zeigt, wann die Anrechnung ins Leere läuft.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Gewerbesteuer für Einzelunternehmer fällt erst an, wenn der Gewerbeertrag im Jahr über 24.500 Euro liegt. Dieser Freibetrag gilt für natürliche Personen und Personengesellschaften, alle Angaben in diesem Artikel haben den Stand Januar 2026.
Der Freibetrag ist nur die halbe Wahrheit. Viele Gründer rechnen die Gewerbesteuer als zusätzliche Belastung voll ein und legen zu viel zurück. Andere verlassen sich darauf, dass die Anrechnung auf die Einkommensteuer alles ausgleicht, und erleben bei hohem Hebesatz oder niedriger Einkommensteuer eine Überraschung. Beide Fälle rechnet dieser Artikel durch.
Gewerbesteuer für Einzelunternehmer fällt erst ab 24.500 Euro Gewerbeertrag an
Die Grundregel lautet: Vom Gewerbeertrag werden 24.500 Euro abgezogen, auf den Rest wendet das Finanzamt die Steuermesszahl von 3,5 Prozent an. Das Ergebnis heißt Steuermessbetrag. Die Gemeinde multipliziert diesen Betrag mit ihrem Hebesatz und setzt so die Gewerbesteuer fest.
Ausgangspunkt für den Gewerbeertrag ist der Gewinn aus Ihrer Einnahmenüberschussrechnung oder Bilanz. Dazu kommen bestimmte Hinzurechnungen, etwa für Zinsen und Mieten, abgezogen werden Kürzungen, zum Beispiel für eigenen Grundbesitz im Betriebsvermögen. Für die meisten Einzelunternehmer mit kleinem Betrieb entspricht der Gewerbeertrag in der Praxis dem Gewinn, weil die Hinzurechnungen erst oberhalb eines eigenen Freibetrags greifen. Der Gewerbeertrag wird vor Abzug des Freibetrags auf volle 100 Euro abgerundet.
Der Hebesatz schwankt stark. Das Gesetz schreibt mindestens 200 Prozent vor, nach oben gibt es keine feste Grenze. Viele Großstädte liegen über 400 Prozent, einige kleinere Gemeinden deutlich darunter. Den genauen Wert Ihrer Gemeinde finden Sie in deren Hebesatzsatzung, meist auf der Website der Stadtkämmerei, oder bei der örtlichen IHK.
Wer ist überhaupt betroffen? Gewerbesteuerpflichtig sind alle Gewerbetreibenden. Freiberufler im Sinne von § 18 EStG, also etwa Ärztinnen, Steuerberater, Architekten, Journalistinnen oder Übersetzer, zahlen keine Gewerbesteuer. Ob eine Tätigkeit freiberuflich oder gewerblich ist, entscheidet das Finanzamt anhand der tatsächlichen Arbeit. Die Berufsbezeichnung auf der Visitenkarte spielt dafür keine Rolle.
Rechtsgrundlage: GewStG für die Steuer, § 35 EStG für die Anrechnung
Die Berechnung steht im Gewerbesteuergesetz. Den Freibetrag von 24.500 Euro und die Messzahl von 3,5 Prozent regelt § 11 GewStG. Die Hinzurechnungen stehen in § 8 GewStG, die Kürzungen in § 9 GewStG, den Mindesthebesatz von 200 Prozent legt § 16 Abs. 4 GewStG fest.
Für Einzelunternehmer ist eine zweite Vorschrift fast wichtiger: § 35 EStG. Danach mindert sich die Einkommensteuer um das 4,0-Fache des Gewerbesteuer-Messbetrags. Die Ermäßigung hat zwei Obergrenzen. Sie darf die tatsächlich gezahlte Gewerbesteuer nicht übersteigen, und sie ist auf den Teil der Einkommensteuer begrenzt, der auf die gewerblichen Einkünfte entfällt.
Aus dem Faktor 4,0 ergibt sich eine Faustregel. Bei einem Hebesatz von 400 Prozent wird die Gewerbesteuer rechnerisch vollständig ausgeglichen, sofern genug Einkommensteuer vorhanden ist. Liegt der Hebesatz darüber, bleibt ein Rest als echte Belastung. Die Gewerbesteuer selbst dürfen Sie nicht als Betriebsausgabe abziehen, das schließt § 4 Abs. 5b EStG aus.
Rechenbeispiel: 60.000 Euro Gewinn bei drei verschiedenen Hebesätzen
Nehmen wir eine Einzelunternehmerin mit einem Onlineshop. Ihr Gewinn laut Einnahmenüberschussrechnung beträgt 60.000 Euro, Hinzurechnungen und Kürzungen fallen nicht an. Weitere Einkünfte hat sie nicht, sie wird einzeln veranlagt.
Der Rechenweg sieht so aus:
1.Gewerbeertrag: 60.000 Euro
2.Abzüglich Freibetrag: 60.000 minus 24.500 = 35.500 Euro
3.Steuermessbetrag: 35.500 × 3,5 Prozent = 1.242,50 Euro
4.Gewerbesteuer: Messbetrag × Hebesatz der Gemeinde
5.Anrechnung nach § 35 EStG: 1.242,50 × 4,0 = 4.970 Euro, höchstens die tatsächlich gezahlte Gewerbesteuer
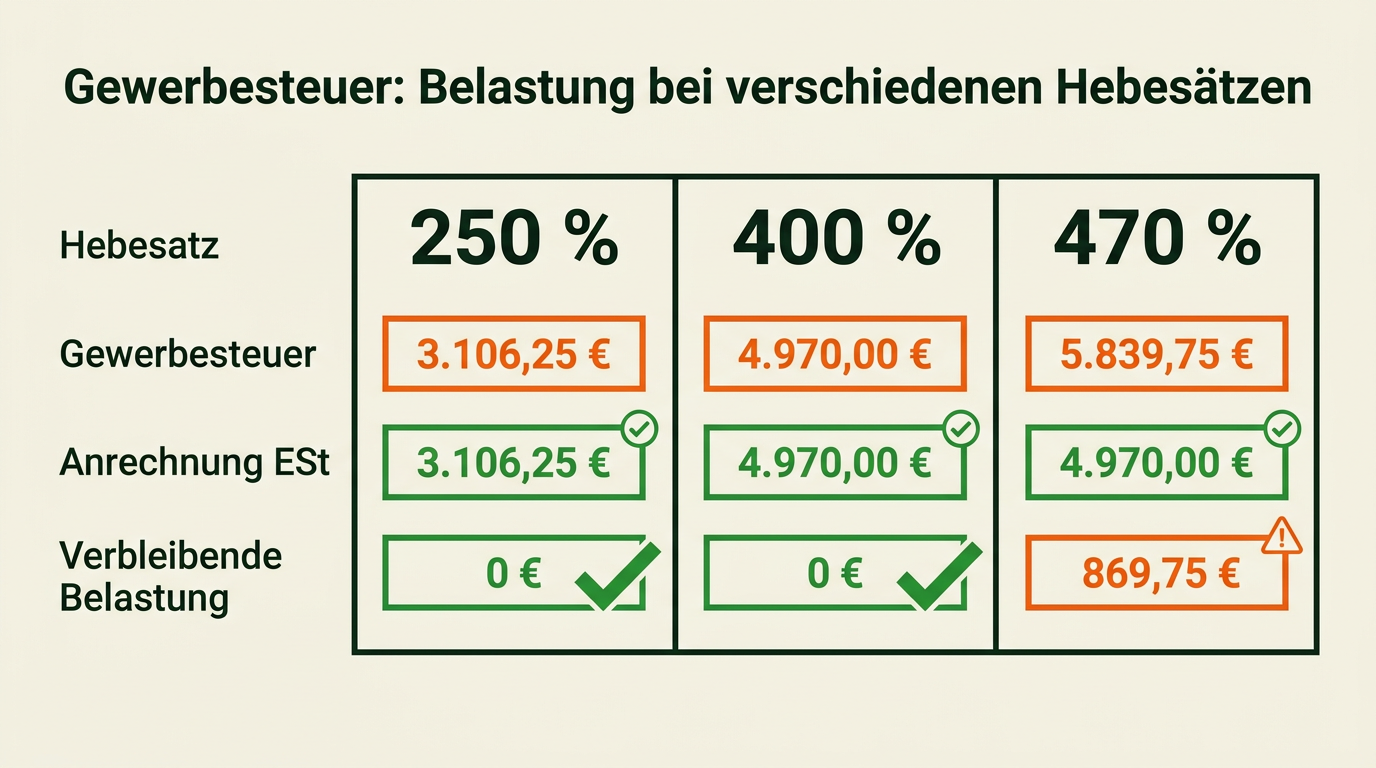
Für drei Hebesätze ergibt sich folgendes Bild:
| Hebesatz | Gewerbesteuer | Anrechnung auf ESt | Verbleibende Belastung |
|---|---|---|---|
| 250 % | 3.106,25 € | 3.106,25 € | 0 € |
| 400 % | 4.970,00 € | 4.970,00 € | 0 € |
| 470 % | 5.839,75 € | 4.970,00 € | 869,75 € |
Bei 250 Prozent wäre das Vierfache des Messbetrags zwar höher als die Gewerbesteuer. Angerechnet werden trotzdem nur die 3.106,25 Euro, die tatsächlich gezahlt wurden, der Überhang verfällt. Bei 470 Prozent zahlt die Unternehmerin 869,75 Euro mehr, als sie über die Einkommensteuer zurückbekommt. Voraussetzung für alle drei Zeilen ist, dass ihre Einkommensteuer mindestens so hoch ist wie der Anrechnungsbetrag. Bei 60.000 Euro Gewinn und Einzelveranlagung ist das deutlich der Fall.
Für die Liquidität zählt der Bruttobetrag. Die Gewerbesteuer fordert die Gemeinde an, die Entlastung kommt erst mit dem Einkommensteuerbescheid. Wer die 4.970 Euro aus dem Beispiel bei 400 Prozent zurücklegen möchte, braucht dafür rund 414 Euro im Monat.
Ein zweites Beispiel zeigt, wie selten Hinzurechnungen kleine Betriebe treffen. Ein Café zahlt 36.000 Euro Jahresmiete für das Ladenlokal, 12.000 Euro Leasingraten für die Kaffeemaschine und 8.000 Euro Kreditzinsen. Hinzugerechnet werden Mieten für Immobilien zu 50 Prozent, Mieten und Leasing für bewegliche Wirtschaftsgüter zu 20 Prozent und Zinsen zu 100 Prozent. Das ergibt 18.000 plus 2.400 plus 8.000 = 28.400 Euro. Diese Summe liegt weit unter dem Freibetrag von 200.000 Euro, erst vom übersteigenden Teil würden 25 Prozent dem Gewerbeertrag zugeschlagen. Für das Café ändert sich also nichts.
Ausnahmen und Grenzfälle entscheiden über die tatsächliche Belastung
Der Normalfall aus dem Beispiel ist überschaubar. Teuer wird es in Konstellationen, in denen die Anrechnung nicht vollständig greift oder der Freibetrag nicht gilt.
Die Einkommensteuer ist zu niedrig für die Anrechnung
Die Ermäßigung nach § 35 EStG kann die Einkommensteuer höchstens auf null senken. Ist die Einkommensteuer niedriger als das Vierfache des Messbetrags, verfällt der Rest. Ein Vortrag in spätere Jahre oder eine Erstattung ist nicht vorgesehen. Das passiert etwa, wenn Verluste aus anderen Einkunftsarten die Einkommensteuer drücken, bei Zusammenveranlagung mit einem Partner, dessen Freibeträge die Steuer stark mindern, oder wenn hohe Sonderausgaben anfallen.
Ein zweiter Deckel betrifft Mischfälle. Haben Sie neben dem Gewerbe Einkünfte aus einer Anstellung oder Vermietung, wird nur der Teil der Einkommensteuer berücksichtigt, der anteilig auf die gewerblichen Einkünfte entfällt. Bei Nebenerwerbsgründern mit hohem Gehalt und einem Gewerbeertrag knapp über dem Freibetrag reicht das meist trotzdem aus.
Freiberufler mit gewerblichem Nebengeschäft
Eine Grafikdesignerin, die freiberuflich arbeitet und zusätzlich Druckprodukte verkauft, erzielt zwei Arten von Einkünften. Als Einzelunternehmerin kann sie beide Tätigkeiten trennen, wenn sie getrennte Aufzeichnungen führt. Gewerbesteuer fällt dann nur auf den Handelsgewinn an, und auch dort erst oberhalb von 24.500 Euro.
Bei Personengesellschaften wie einer Freiberufler-GbR ist das anders. Hier infiziert eine gewerbliche Tätigkeit nach § 15 Abs. 3 Nr. 1 EStG grundsätzlich die gesamten Einkünfte. Der Bundesfinanzhof hat eine Bagatellgrenze gezogen: Unschädlich sind gewerbliche Umsätze, die höchstens 3 Prozent der Gesamtnettoumsätze ausmachen und 24.500 Euro im Jahr nicht übersteigen (Urteil vom 27. August 2014, VIII R 6/12). Wer darüber liegt, gründet für das gewerbliche Geschäft häufig eine eigene Gesellschaft.
Kapitalgesellschaften haben keinen Freibetrag
Der Freibetrag von 24.500 Euro gilt nur für natürliche Personen und Personengesellschaften. Eine GmbH oder UG zahlt Gewerbesteuer ab dem ersten Euro Gewerbeertrag und kann sie nicht auf die Körperschaftsteuer anrechnen. Wer über einen Wechsel der Rechtsform nachdenkt, muss diesen Unterschied in die Rechnung aufnehmen.
Kleinunternehmer und Verluste
Die Kleinunternehmerregelung betrifft ausschließlich die Umsatzsteuer. Ein Kleinunternehmer mit hoher Marge kann also durchaus über 24.500 Euro Gewerbeertrag liegen und Gewerbesteuer zahlen. Details zu den Umsatzgrenzen stehen in unserem Artikel zur Kleinunternehmerregelung 2026.
Verluste aus dem Gewerbebetrieb können Sie nach § 10a GewStG in spätere Jahre vortragen. Einen Rücktrag in Vorjahre gibt es bei der Gewerbesteuer nicht. Ein Anlaufverlust von 15.000 Euro im Gründungsjahr mindert also den Gewerbeertrag des zweiten Jahres.
Erklärung bis 31. Juli, Vorauszahlungen an vier Quartalsterminen
Eine Gewerbesteuererklärung müssen Einzelunternehmer nach § 25 GewStDV abgeben, wenn ihr Gewerbeertrag 24.500 Euro übersteigt oder das Finanzamt sie dazu auffordert. Die Erklärung geht elektronisch über ELSTER an das Finanzamt, nicht an die Gemeinde. Das Finanzamt erlässt den Messbescheid, die Gemeinde auf dieser Grundlage den Gewerbesteuerbescheid. In Berlin, Hamburg und Bremen erledigt das Finanzamt beide Schritte.
Die Frist entspricht der Einkommensteuer. Ohne Steuerberater gilt der 31. Juli des Folgejahres, für das Jahr 2025 also der 31. Juli 2026. Mit Steuerberater verlängert sich die Frist deutlich, die genauen Termine veröffentlicht das Bundesfinanzministerium. Bei verspäteter Abgabe kann das Finanzamt einen Verspätungszuschlag festsetzen.
Ab dem Jahr nach der ersten Veranlagung setzt die Gemeinde Vorauszahlungen fest. Fällig sind sie jeweils zum 15. Februar, 15. Mai, 15. August und 15. November, jede Rate beträgt ein Viertel der zuletzt festgesetzten Steuer. Vorauszahlungen unter 50 Euro werden nicht festgesetzt. Im Gründungsjahr kann die Gemeinde Vorauszahlungen auf Basis Ihrer Gewinnschätzung aus dem Fragebogen zur steuerlichen Erfassung verlangen.
Die Abschlusszahlung aus dem Bescheid ist innerhalb eines Monats nach Bekanntgabe fällig. Wer zu spät zahlt, schuldet einen Säumniszuschlag nach § 240 AO von 1 Prozent des rückständigen Betrags für jeden angefangenen Monat, abgerundet auf volle 50 Euro. Bei 4.970 Euro Rückstand wären das 49,50 Euro pro Monat.
Eine Übersicht der Termine:
15. Februar, 15. Mai, 15. August, 15. November: Gewerbesteuer-Vorauszahlungen an die Gemeinde
10. März, 10. Juni, 10. September, 10. Dezember: Einkommensteuer-Vorauszahlungen an das Finanzamt
31. Juli des Folgejahres: Gewerbesteuer- und Einkommensteuererklärung ohne Berater
Ein Monat nach Bescheid: Abschlusszahlung Gewerbesteuer
Ändert sich Ihr Gewinn deutlich, etwa weil ein Großkunde wegfällt, können Sie beim Finanzamt einen Antrag auf Herabsetzung des Messbetrags für die Vorauszahlungen stellen. Die Gemeinde passt die Raten dann an. Umgekehrt kann sie Vorauszahlungen auch erhöhen.
Die häufigsten Fehler bei der Gewerbesteuer
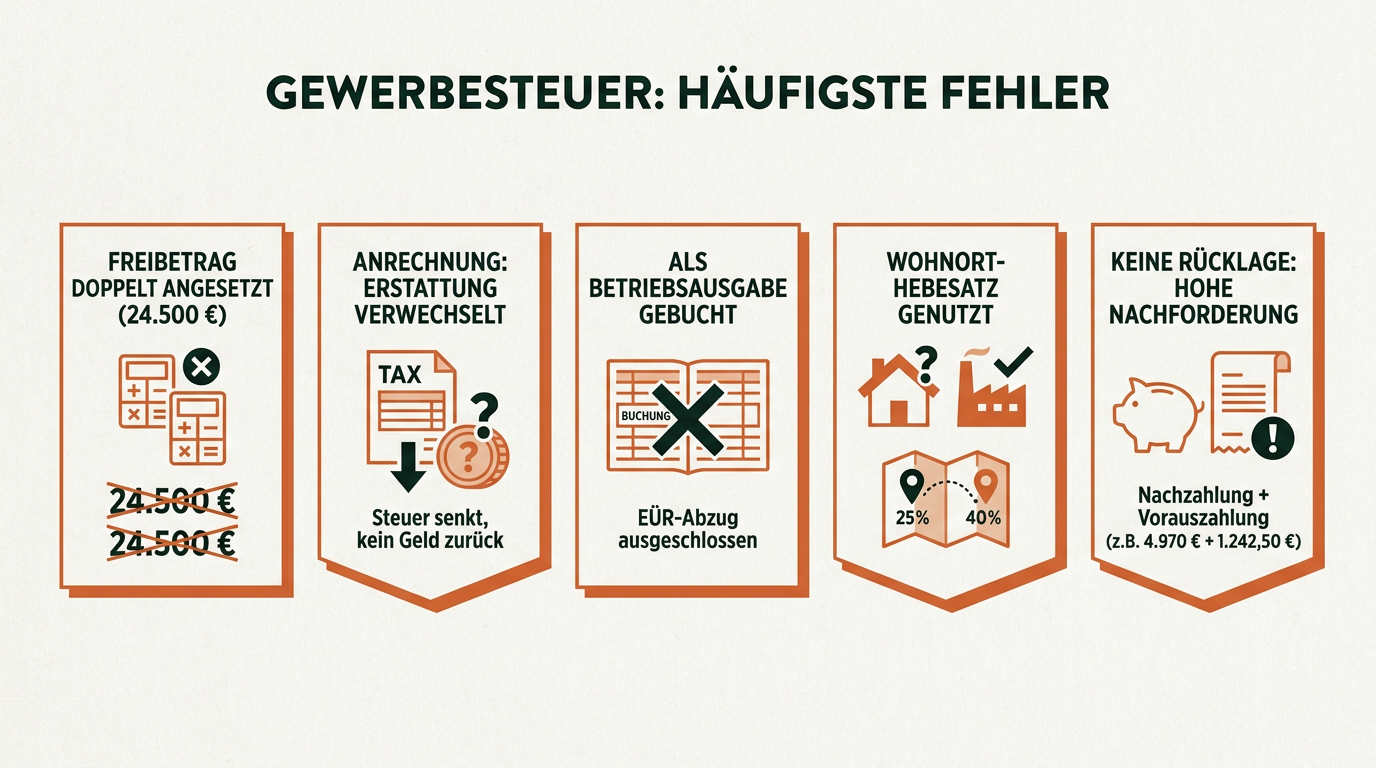
In der Praxis tauchen immer wieder dieselben Fehler auf. Die meisten kosten Liquidität, einige echtes Geld.
Freibetrag doppelt angesetzt: Wer den Gewinn bereits um 24.500 Euro gekürzt in ein Online-Rechentool eingibt, das den Freibetrag selbst abzieht, rechnet die Steuer zu niedrig.
Anrechnung als Erstattung verstanden: Die Ermäßigung senkt die Einkommensteuer. Ist diese niedrig, gibt es kein Geld zurück.
Gewerbesteuer als Betriebsausgabe gebucht: Das ist seit 2008 ausgeschlossen. Wer sie in der EÜR abzieht, muss sie wieder hinzurechnen.
Hebesatz des Wohnorts genommen: Maßgeblich ist die Gemeinde, in der die Betriebsstätte liegt. Hat ein Betrieb Betriebsstätten in mehreren Gemeinden, wird der Messbetrag aufgeteilt.
Keine Rücklage im Gründungsjahr: Setzt die Gemeinde erst nach dem ersten Bescheid Vorauszahlungen fest, treffen Nachzahlung und erste Vorauszahlung oft im selben Quartal ein.
Der letzte Punkt ist der teuerste. Im Beispiel mit 400 Prozent Hebesatz stehen im zweiten Jahr die Nachzahlung von 4.970 Euro für das Gründungsjahr und die erste Vorauszahlungsrate von 1.242,50 Euro innerhalb weniger Wochen an. Hinzu kommt die parallele Nachforderung bei der Einkommensteuer.
Steuerberatung lohnt sich bei Hinzurechnungen, Mischtätigkeit und Verlusten
Für einen Einzelunternehmer mit einer Betriebsstätte, ohne Hinzurechnungen und mit einem Gewinn knapp über dem Freibetrag ist die Gewerbesteuererklärung mit ELSTER gut selbst zu bewältigen. Die Anlage ist kurz, die Berechnung übernimmt das Finanzamt.
Eine Steuerberaterin gehört an Bord, wenn sich freiberufliche und gewerbliche Tätigkeit mischen, wenn Betriebsstätten in mehreren Gemeinden liegen oder wenn Sie über eine GmbH nachdenken. Auch bei Verlustvorträgen und Grundbesitz im Betriebsvermögen hilft eine Beratung, weil hier die Kürzungen komplizierter werden. Erste Orientierung zur Einordnung Ihrer Tätigkeit bietet zudem die Gründungsberatung der IHK.
Häufige Fragen zur Gewerbesteuer
Muss ich als Nebenerwerbsgründer Gewerbesteuer zahlen?
Nur, wenn Ihr Gewerbeertrag 24.500 Euro übersteigt. Ein Nebengewerbe mit 8.000 Euro Gewinn bleibt gewerbesteuerfrei, eine Erklärung ist nur nötig, wenn das Finanzamt Sie auffordert. Ihr Gehalt aus der Anstellung zählt nicht zum Gewerbeertrag.
Bekomme ich den Freibetrag mehrfach, wenn ich zwei Gewerbe habe?
Das hängt davon ab, ob das Finanzamt die Tätigkeiten als einen einheitlichen Betrieb oder als getrennte Betriebe wertet. Gleichartige oder wirtschaftlich eng verbundene Tätigkeiten gelten in der Regel als ein Betrieb mit einem Freibetrag. In Zweifelsfällen ist eine verbindliche Klärung mit dem Finanzamt oder der Steuerberatung sinnvoll.
Wird die Gewerbesteuer auch auf den Solidaritätszuschlag angerechnet?
Mittelbar ja. Der Solidaritätszuschlag bemisst sich an der Einkommensteuer nach Anrechnung der Gewerbesteuer. Da der Zuschlag seit 2021 für die meisten Steuerpflichtigen wegfällt, spielt das nur bei hohen Einkommen eine Rolle.
Was passiert, wenn ich keine Gewerbesteuererklärung abgebe?
Das Finanzamt kann den Gewerbeertrag schätzen und einen Verspätungszuschlag festsetzen. Schätzungen fallen erfahrungsgemäß nicht zu Ihren Gunsten aus. Gegen den Messbescheid können Sie innerhalb eines Monats Einspruch beim Finanzamt einlegen, gegen den Gewerbesteuerbescheid der Gemeinde ist je nach Bundesland Widerspruch oder Klage möglich.