Einkommensteuer-Vorauszahlungen für Gründer: Termine, Anpassung und Rücklagen mit Rechenbeispiel
Nach dem ersten erfolgreichen Geschäftsjahr kommt oft die Überraschung: Das Finanzamt verlangt eine Nachzahlung und zusätzlich vierteljährliche Vorauszahlungen. Sie erfahren, wie die Beträge berechnet werden, wie Sie eine Herabsetzung beantragen und wie viel Sie monatlich zurücklegen sollten.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Die Steuernummer ist da, das erste Geschäftsjahr lief gut. Dann kommt der erste Einkommensteuerbescheid mit einer Nachzahlung für das Vorjahr und gleichzeitig der Vorauszahlungsbescheid für das laufende und das kommende Jahr. Einkommensteuer-Vorauszahlungen sind vierteljährliche Abschläge auf die erwartete Jahressteuer. Das Finanzamt setzt sie auf Basis Ihres letzten Bescheids fest, und Sie können sie herabsetzen lassen, wenn Ihr Gewinn absehbar sinkt. Alle Angaben in diesem Artikel entsprechen dem Stand Januar 2026.
Für viele Gründer wird dieser Moment zum Liquiditätsproblem. Innerhalb weniger Monate sind eine Jahressteuer und bereits verstrichene Vorauszahlungstermine zugleich fällig. Wer das Prinzip versteht, plant die Belastung vorher ein und kann bei Bedarf gegensteuern. Der Artikel zeigt die Termine, rechnet den typischen Fall des zweiten Geschäftsjahres durch und erklärt, wie Sie eine Rücklage bemessen und einen Herabsetzungsantrag stellen.
Einkommensteuer-Vorauszahlungen sind am 10. März, 10. Juni, 10. September und 10. Dezember fällig
Die Rechtsgrundlage ist § 37 EStG. Danach entrichten Steuerpflichtige am 10. März, 10. Juni, 10. September und 10. Dezember Vorauszahlungen auf die Einkommensteuer, die sie für den laufenden Veranlagungszeitraum voraussichtlich schulden werden. Fällt ein Termin auf ein Wochenende oder einen Feiertag, verschiebt sich die Fälligkeit auf den nächsten Werktag. Im Jahr 2026 liegen alle vier Termine auf Werktagen.
Bei Kirchenmitgliedern setzt das Finanzamt die Kirchensteuer in der Regel gleich mit fest. Sie beträgt in Bayern und Baden-Württemberg 8 Prozent der Einkommensteuer, in den übrigen Bundesländern 9 Prozent. Fällt Solidaritätszuschlag an, wird er ebenfalls vorausgezahlt. Seit 2021 entfällt er bei kleineren und mittleren Einkommen durch eine Freigrenze meist vollständig.
Eine Untergrenze schützt vor Kleinstbeträgen. Vorauszahlungen werden nach § 37 Abs. 5 EStG nur festgesetzt, wenn sie mindestens 400 Euro im Kalenderjahr und mindestens 100 Euro je Termin betragen. Wer im ersten Jahr nur einen kleinen Gewinn hatte, bekommt deshalb oft gar keinen Vorauszahlungsbescheid. Das wirkt beruhigend und ist trügerisch, denn im Folgejahr kann die Lage ganz anders aussehen.
Gewerbetreibende haben zusätzlich die Termine der Gewerbesteuer im Blick zu behalten. Zusammen ergibt sich für 2026 folgender Kalender:
| Termin 2026 | Steuer | Empfänger |
|---|---|---|
| 16. Februar (15. Februar ist ein Sonntag) | Gewerbesteuer | Gemeinde |
| 10. März | Einkommensteuer | Finanzamt |
| 15. Mai | Gewerbesteuer | Gemeinde |
| 10. Juni | Einkommensteuer | Finanzamt |
| 17. August (15. August ist ein Samstag) | Gewerbesteuer | Gemeinde |
| 10. September | Einkommensteuer | Finanzamt |
| 16. November (15. November ist ein Sonntag) | Gewerbesteuer | Gemeinde |
| 10. Dezember | Einkommensteuer | Finanzamt |
Das Finanzamt rechnet mit Ihrem letzten Steuerbescheid
Grundlage der Vorauszahlungen ist die Einkommensteuer, die sich bei der letzten Veranlagung nach Anrechnung von Steuerabzugsbeträgen ergeben hat. Das Finanzamt teilt diesen Betrag durch vier. Eine Prognose über Ihre aktuelle Geschäftsentwicklung stellt es dabei nicht an, solange Sie keine vorlegen. Hat Ihr Bescheid für das Gründungsjahr eine Einkommensteuer von 6.000 Euro ergeben, verlangt das Finanzamt für die Folgejahre 1.500 Euro pro Quartal.
Mit Kirchensteuer von 9 Prozent kämen 540 Euro im Jahr hinzu, also 135 Euro je Termin. Die Quartalsbelastung stiege damit auf 1.635 Euro.
Im Gründungsjahr selbst fehlt ein solcher Bescheid. Hier greift das Finanzamt auf Ihre Angaben im Fragebogen zur steuerlichen Erfassung zurück, in dem Sie Umsatz und Gewinn für das erste und das zweite Jahr schätzen. Setzen Sie diese Werte sehr niedrig an, bleiben die Vorauszahlungen zunächst aus. Die Steuer entsteht trotzdem und wird mit dem ersten Bescheid auf einen Schlag fällig. Eine realistische Schätzung im Fragebogen verteilt die Last dagegen von Anfang an auf vier Termine pro Jahr.
Anpassen darf das Finanzamt die Vorauszahlungen bis zum Ablauf des 15. Kalendermonats nach dem betreffenden Jahr. Für das Jahr 2025 reicht dieser Zeitraum also bis Ende März 2027. Aufwendungen für Sonderausgaben und außergewöhnliche Belastungen berücksichtigt das Finanzamt bei der Bemessung nur, wenn sie zusammen mehr als 600 Euro betragen.
Rechenbeispiel: Im zweiten Jahr werden 12.000 Euro in fünf Monaten fällig
Nehmen wir eine Grafikdesignerin, die sich im Januar 2025 hauptberuflich selbstständig gemacht hat. Im Fragebogen hat sie einen vorsichtigen Gewinn geschätzt, das Finanzamt hat deshalb für 2025 keine Vorauszahlungen festgesetzt. Tatsächlich lief das Jahr besser. Sie gibt ihre Steuererklärung 2025 im Mai 2026 ab, der Bescheid kommt im August 2026. Angenommen, die festgesetzte Einkommensteuer für 2025 beträgt 6.000 Euro, Soli und Kirchensteuer fallen nicht an.
Die Rechnung sieht dann so aus:
| Posten | Betrag | Fälligkeit |
|---|---|---|
| Abschlusszahlung Einkommensteuer 2025 | 6.000 Euro | ein Monat nach Bekanntgabe |
| Vorauszahlungen 2026 für März und Juni (je 1.500 Euro) | 3.000 Euro | laut Bescheid, meist ein Monat nach Bekanntgabe |
| Vorauszahlung 2026, dritter Termin | 1.500 Euro | 10. September 2026 |
| Vorauszahlung 2026, vierter Termin | 1.500 Euro | 10. Dezember 2026 |
| Summe August bis Dezember 2026 | 12.000 Euro |
Die Abschlusszahlung ist nach § 36 Abs. 4 EStG innerhalb eines Monats nach Bekanntgabe des Bescheids zu entrichten. Für die bereits verstrichenen Vorauszahlungstermine des laufenden Jahres nennt der Bescheid eine eigene Zahlungsfrist. Die Designerin muss also binnen gut vier Monaten die Steuer für zwei komplette Jahre aufbringen. Ab 2027 zahlt sie regulär 1.500 Euro pro Quartal, bis ein neuer Bescheid den Betrag ändert.
Wachstum erzeugt jedes Jahr eine neue Nachzahlung
Steigt ihr Gewinn 2026 weiter, reichen die 6.000 Euro Vorauszahlung nicht. Liegt die Steuer für 2026 etwa bei 9.000 Euro, sieht der Rechenweg für 2027 so aus:
1.Festgesetzte Steuer 2026: 9.000 Euro
2.Abzüglich geleisteter Vorauszahlungen 2026: 6.000 Euro
3.Abschlusszahlung 2026: 3.000 Euro
4.Neue Vorauszahlung ab Bescheid: 9.000 Euro geteilt durch 4 = 2.250 Euro pro Quartal
5.Erhöhung je Quartal gegenüber bisher: 750 Euro
Kommt der Bescheid für 2026 wieder im Spätsommer, werden die Erhöhungsbeträge für März und Juni 2027 nachgefordert. Das sind 1.500 Euro zusätzlich zur Abschlusszahlung. Dieser Effekt wiederholt sich bei jedem Wachstumsschritt, wenn auch schwächer als im ersten Jahr.
Rücklage bilden: So viel Prozent jeder Zahlung gehören aufs Steuerkonto
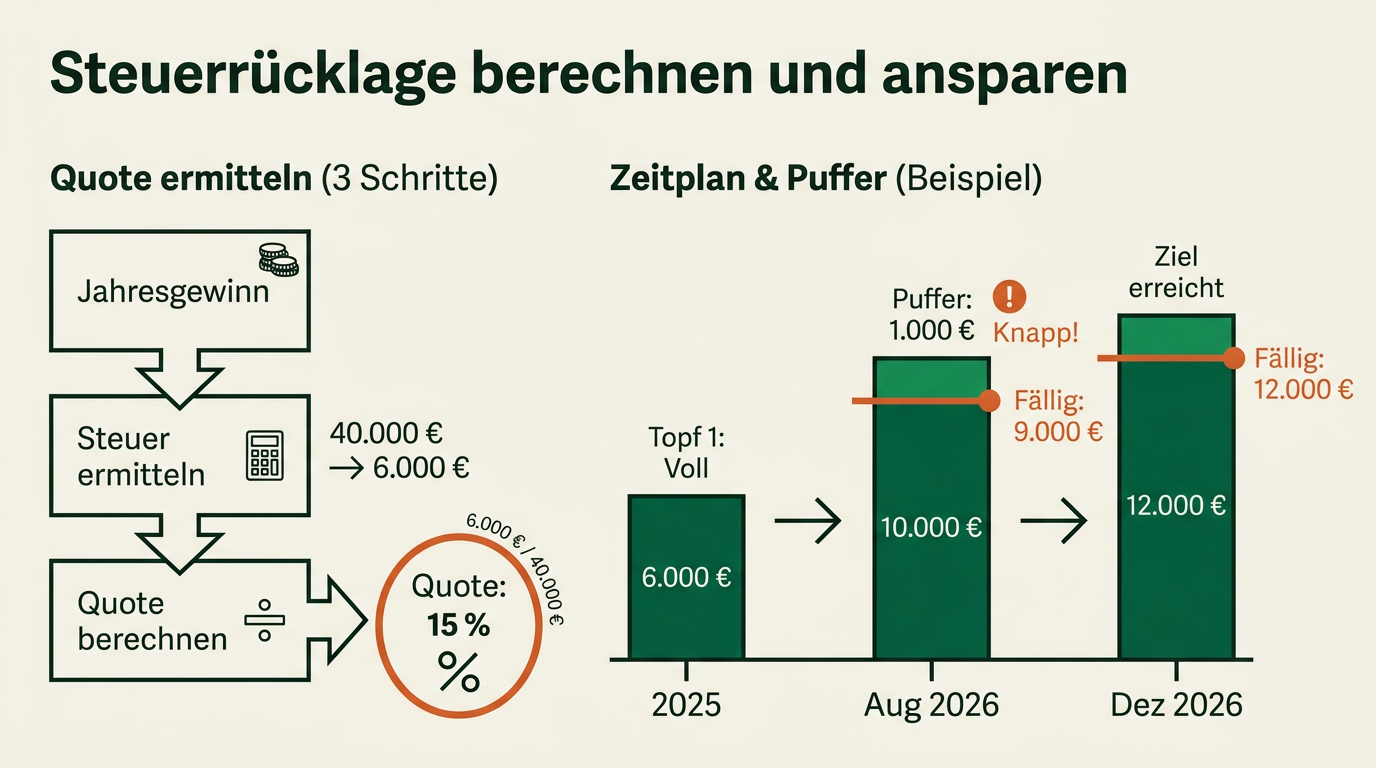
Die sicherste Vorbereitung ist ein separates Tagesgeld- oder Unterkonto, auf das Sie bei jedem Zahlungseingang einen festen Anteil überweisen. Die Quote ermitteln Sie in drei Schritten:
1.Erwarteten Jahresgewinn aus Ihrer laufenden Einnahmen-Überschuss-Rechnung hochrechnen
2.Die daraus folgende Einkommensteuer mit dem Lohn- und Einkommensteuerrechner des Bundesfinanzministeriums ermitteln, Kirchensteuer gegebenenfalls ergänzen
3.Steuer durch Gewinn teilen
Ein Beispiel mit angenommenen Werten: Der Rechner weist für Ihr zu versteuerndes Einkommen eine Steuer von 6.000 Euro aus, Ihr erwarteter Gewinn liegt bei 40.000 Euro. Die Quote beträgt dann 15 Prozent des Gewinns. Da Sie bei jeder Rechnung den Gewinnanteil nicht sofort kennen, rechnen viele Gründer mit dem Nettoumsatz und runden auf. Die Umsatzsteuer auf Ihren Rechnungen gehört ohnehin nicht Ihnen und wird getrennt zurückgelegt.
Im Gründungsjahr ohne Vorauszahlungen muss die Rücklage die volle Jahressteuer abdecken. Im zweiten Jahr braucht sie zwei Töpfe. Wie knapp es werden kann, zeigt das Beispiel der Designerin, wenn sie ab Januar 2025 monatlich 500 Euro zurückgelegt hätte:
| Zeitraum | Rücklage | Stand |
|---|---|---|
| Januar bis Dezember 2025 | 12 × 500 Euro | 6.000 Euro |
| Januar bis August 2026 | 8 × 500 Euro | 10.000 Euro |
| Fällig August bis Dezember 2026 | 12.000 Euro | |
| Weitere Rücklage September bis Dezember 2026 | 4 × 500 Euro | 12.000 Euro |
Die Rechnung geht auf, aber nur knapp und nur, weil die letzten beiden Raten erst im September und Dezember fällig werden. Im August braucht sie 9.000 Euro, im Konto liegen 10.000 Euro. Für die Gewerbesteuer oder eine Nachforderung der Krankenkasse bliebe kein Puffer.
Herabsetzung beantragen, wenn Ihr Gewinn absehbar sinkt
Die Vorauszahlungen passen sich nicht automatisch an eine schlechtere Auftragslage an. Sie können aber jederzeit beantragen, sie herabzusetzen. Typische Anlässe sind der Wegfall eines großen Kunden, eine Elternzeit, erhebliche Investitionen oder ein Vorjahr, das durch einen Einmaleffekt aufgebläht war. Das Finanzamt verlangt eine nachvollziehbare Begründung und eine Gewinnschätzung für das laufende Jahr.
Diese Unterlagen stützen den Antrag
eine aktuelle betriebswirtschaftliche Auswertung oder eine eigene Einnahmen-Überschuss-Übersicht der bisherigen Monate
eine Hochrechnung des Jahresgewinns mit kurzer Erläuterung der Annahmen
Belege für den Grund, etwa die Kündigung eines Rahmenvertrags, die Elternzeitbestätigung oder Rechnungen für größere Anschaffungen
eine überschlägige Berechnung der daraus folgenden Einkommensteuer
Form und Fristen
Den Antrag stellen Sie formlos schriftlich oder über ELSTER per Nachricht an Ihr Finanzamt. Reichen Sie ihn rechtzeitig vor dem nächsten Termin ein. Bis zur Entscheidung bleibt die bisherige Festsetzung gültig, der fällige Betrag ist also zunächst zu zahlen. Gegen einen neuen Vorauszahlungsbescheid können Sie innerhalb eines Monats nach Bekanntgabe Einspruch einlegen. Der Anpassungsantrag ist unabhängig von dieser Frist möglich.
Beispiel: Elternzeit ab Juli
Die Designerin aus dem Rechenbeispiel ist seit Juli 2026 für ein halbes Jahr in Elternzeit. Als im August der Bescheid mit 6.000 Euro Vorauszahlungen für 2026 eintrifft, rechnet sie ihren tatsächlichen Gewinn aus dem ersten Halbjahr hoch. Ihre Hochrechnung ergibt für 2026 eine voraussichtliche Einkommensteuer von 2.400 Euro. Sie legt fristgerecht Einspruch ein und beantragt die Herabsetzung.
Folgt das Finanzamt dem Antrag, verteilt es die 2.400 Euro auf vier Termine zu je 600 Euro. Für die Zeit von August bis Dezember ergibt sich:
1.Abschlusszahlung 2025: 6.000 Euro, unverändert
2.Vorauszahlungen 2026 neu: 4 × 600 Euro = 2.400 Euro
3.Summe: 8.400 Euro statt 12.000 Euro
4.Entlastung: 3.600 Euro
Für 2027 gilt zunächst wieder die Rate von 1.500 Euro, weil sie sich am Bescheid für 2025 orientiert. Rechnet die Designerin nach der Rückkehr mit einem normalen Jahr, ist das angemessen. Eine zu optimistische Schätzung verschiebt die Last nur. Die Differenz holt das Finanzamt mit dem nächsten Bescheid nach, gegebenenfalls mit Zinsen.
Grenzfälle: Nebenerwerb, Zusammenveranlagung und Gewerbesteuer
Nebenerwerb neben einem Angestelltenjob
Im Nebenerwerb zieht der Arbeitgeber Lohnsteuer vom Gehalt ab. Diese Lohnsteuer rechnet das Finanzamt an, die Vorauszahlungen beziehen sich nur auf die verbleibende Steuer. Durch die Progression kann diese höher ausfallen, als der reine Nebengewinn vermuten lässt: Der Gewinn aus der Selbstständigkeit wird mit dem Steuersatz belastet, der sich aus Gehalt plus Gewinn ergibt. Wer neben einem gut bezahlten Job 15.000 Euro Gewinn erzielt, zahlt darauf einen deutlich höheren Durchschnittssatz als ein Vollzeitgründer mit demselben Gewinn. Den Unterschied zeigt der BMF-Rechner, wenn Sie einmal nur das Gehalt und einmal Gehalt plus Gewinn eingeben.
Ehepaare mit Zusammenveranlagung
Bei zusammen veranlagten Ehepaaren setzt das Finanzamt die Vorauszahlungen auf die gemeinsame Steuer fest. Die Lohnsteuer des angestellten Partners wird angerechnet. Wählt das Paar die Steuerklassenkombination III und V oder hat der angestellte Partner Steuerklasse III, reicht der Lohnsteuerabzug oft nicht aus. Die Gewinne aus der Selbstständigkeit verstärken diese Lücke, und die Vorauszahlungen fallen entsprechend höher aus.
Nachträgliche Erhöhung nach Jahresende
Auch nach Ablauf des Jahres kann das Finanzamt die Vorauszahlungen noch erhöhen, etwa wenn es von deutlich höheren Einkünften erfährt. Nach § 37 Abs. 5 EStG ist das nur zulässig, wenn der Erhöhungsbetrag mindestens 5.000 Euro erreicht. Die Erhöhung wird der letzten Vorauszahlung des Jahres zugeschlagen und ist innerhalb eines Monats nach Bekanntgabe zu zahlen. Unterjährige Erhöhungen sind schon ab 100 Euro je Termin möglich.
Gewerbesteuer als zweite Vorauszahlung
Gewerbetreibende zahlen neben der Einkommensteuer oft Gewerbesteuer-Vorauszahlungen an die Gemeinde. Diese sind nach § 19 GewStG am 15. Februar, 15. Mai, 15. August und 15. November fällig, also zu anderen Terminen. Einzelunternehmen und Personengesellschaften haben einen Freibetrag von 24.500 Euro auf den Gewerbeertrag. Nach § 35 EStG wird die Gewerbesteuer bis zum 4-Fachen des Gewerbesteuer-Messbetrags auf die Einkommensteuer angerechnet, höchstens in Höhe der tatsächlich gezahlten Gewerbesteuer. Bei einem Hebesatz bis etwa 400 Prozent gleicht die Anrechnung die Gewerbesteuer damit weitgehend aus, bei höheren Hebesätzen bleibt eine Mehrbelastung. Freiberufler zahlen keine Gewerbesteuer.
Für die Liquidität heißt das: Die Anrechnung senkt Ihre Einkommensteuer, den Gewerbesteuerbescheid der Gemeinde bezahlen Sie trotzdem vollständig und separat. Die Rücklage muss beide Zahlungen abdecken.
Krankenkasse rechnet nach
Freiwillig gesetzlich Krankenversicherte haben eine weitere Baustelle. Ihre Kasse setzt die Beiträge zunächst vorläufig fest und berechnet sie endgültig, sobald der Einkommensteuerbescheid vorliegt. Ein gutes Geschäftsjahr kann damit auch eine Nachforderung der Krankenkasse auslösen, zeitlich nah an der Steuernachzahlung. Umgekehrt erstattet die Kasse zu viel gezahlte Beiträge, wenn der Gewinn niedriger war als angenommen.
Wer mehrere dieser Effekte gleichzeitig hat, etwa Nebenerwerb, Zusammenveranlagung und Gewerbesteuer, bekommt von einer Steuerberaterin meist schneller eine belastbare Hochrechnung als mit eigenen Überschlägen.
Säumniszuschlag und Zinsen: Was bei verspäteter Zahlung passiert
Zahlen Sie eine Vorauszahlung zu spät, entsteht nach § 240 AO ein Säumniszuschlag von 1 Prozent des auf volle 50 Euro abgerundeten Betrags für jeden angefangenen Monat. Bei einer Rate von 1.500 Euro sind das 15 Euro pro Monat. Bleibt die gesamte Summe aus dem Rechenbeispiel von 12.000 Euro drei Monate liegen, kommen 360 Euro zusammen. Für Überweisungen gilt eine Schonfrist von drei Tagen, bei Barzahlung und Scheck nicht.
Wer dem Finanzamt ein SEPA-Lastschriftmandat erteilt, muss sich um die Termine nicht kümmern, braucht aber ausreichend Deckung auf dem Konto. Eine geplatzte Lastschrift verursacht Bankgebühren und kann zusätzlich Säumniszuschläge auslösen.
Getrennt davon laufen Nachzahlungszinsen nach § 233a AO. Sie betragen 0,15 Prozent pro vollem Monat und beginnen 15 Monate nach Ablauf des Steuerjahres. Für die Einkommensteuer 2025 startet der Zinslauf also am 1. April 2027. Wer seine Erklärung früh abgibt und zügig veranlagt wird, zahlt auf die Nachzahlung keine Zinsen. Zu viel gezahlte Steuer verzinst das Finanzamt nach denselben Regeln mit Erstattungszinsen.
Können Sie einen Betrag nicht fristgerecht aufbringen, beantragen Sie vor Fälligkeit eine Stundung oder Ratenzahlung. Das Finanzamt entscheidet darüber im Einzelfall nach § 222 AO und verlangt eine Begründung, warum die sofortige Zahlung eine erhebliche Härte wäre. Für gestundete Beträge fallen Stundungszinsen von 0,5 Prozent pro vollem Monat an. Das ist günstiger als der Säumniszuschlag von 1 Prozent, setzt aber voraus, dass Sie den Antrag stellen, bevor der Betrag fällig wird.
Die fünf häufigsten Fehler bei Vorauszahlungen
1.Gewinnschätzung im Fragebogen zu niedrig angesetzt: Die Vorauszahlungen bleiben aus, und im zweiten Jahr treffen Nachzahlung und Vorauszahlungen zusammen.
2.Rücklage nur für die laufenden Raten gebildet: Die Abschlusszahlung für das Vorjahr fehlt dann komplett im Plan.
3.Herabsetzung mit geschönten Zahlen: Das Finanzamt fordert die Differenz mit dem nächsten Bescheid nach, und die Nachzahlung fällt in ein Jahr, in dem die regulären Raten wieder laufen.
4.Antrag gestellt und nicht gezahlt: Bis zur Entscheidung gilt die alte Festsetzung, und Säumniszuschläge entstehen trotz laufendem Antrag.
5.Gewerbesteuer vergessen: Die Termine der Gemeinde liegen jeweils einige Wochen vor den Einkommensteuerterminen, der Bescheid kommt von einer anderen Behörde.
Häufige Fragen
Sind Einkommensteuer-Vorauszahlungen Betriebsausgaben?
Nein. Die Einkommensteuer ist nach § 12 Nr. 3 EStG nicht abziehbar, weder als Betriebsausgabe noch als Sonderausgabe. Dasselbe gilt nach § 4 Abs. 5b EStG für die Gewerbesteuer. Beide Zahlungen mindern Ihren Gewinn also nicht.
Kann ich freiwillig höhere Vorauszahlungen leisten?
Ja, über einen Antrag auf Erhöhung beim Finanzamt. Das ist sinnvoll, wenn Sie einen deutlich höheren Gewinn erwarten und eine große Nachzahlung vermeiden wollen. Zahlungen ohne passende Festsetzung ordnet das Finanzamt nicht immer so zu, wie Sie es erwarten. Ein Antrag schafft deshalb Klarheit.
Was passiert, wenn ich zu viel vorausgezahlt habe?
Das Finanzamt verrechnet die Vorauszahlungen mit der festgesetzten Jahressteuer und erstattet den Überschuss nach dem Bescheid. Andere offene Steuerschulden, etwa aus der Umsatzsteuer, kann es vorher damit verrechnen.
Ich gründe mitten im Jahr. Wann kommt die erste Vorauszahlung?
Das hängt von Ihrer Schätzung im Fragebogen ab. Ergibt sie eine Steuer oberhalb der Grenzen von 400 Euro im Jahr und 100 Euro je Termin, kann das Finanzamt bereits für das Gründungsjahr Vorauszahlungen für die verbleibenden Termine festsetzen. Andernfalls beginnen sie erst nach dem ersten Bescheid.
Gilt ein Herabsetzungsantrag auch für die Kirchensteuer?
Ja. Kirchensteuer und gegebenenfalls Solidaritätszuschlag bemessen sich an der Einkommensteuer. Sinkt die Einkommensteuer-Vorauszahlung, sinken beide mit.
Nächster Schritt: Den Termin im März vorbereiten
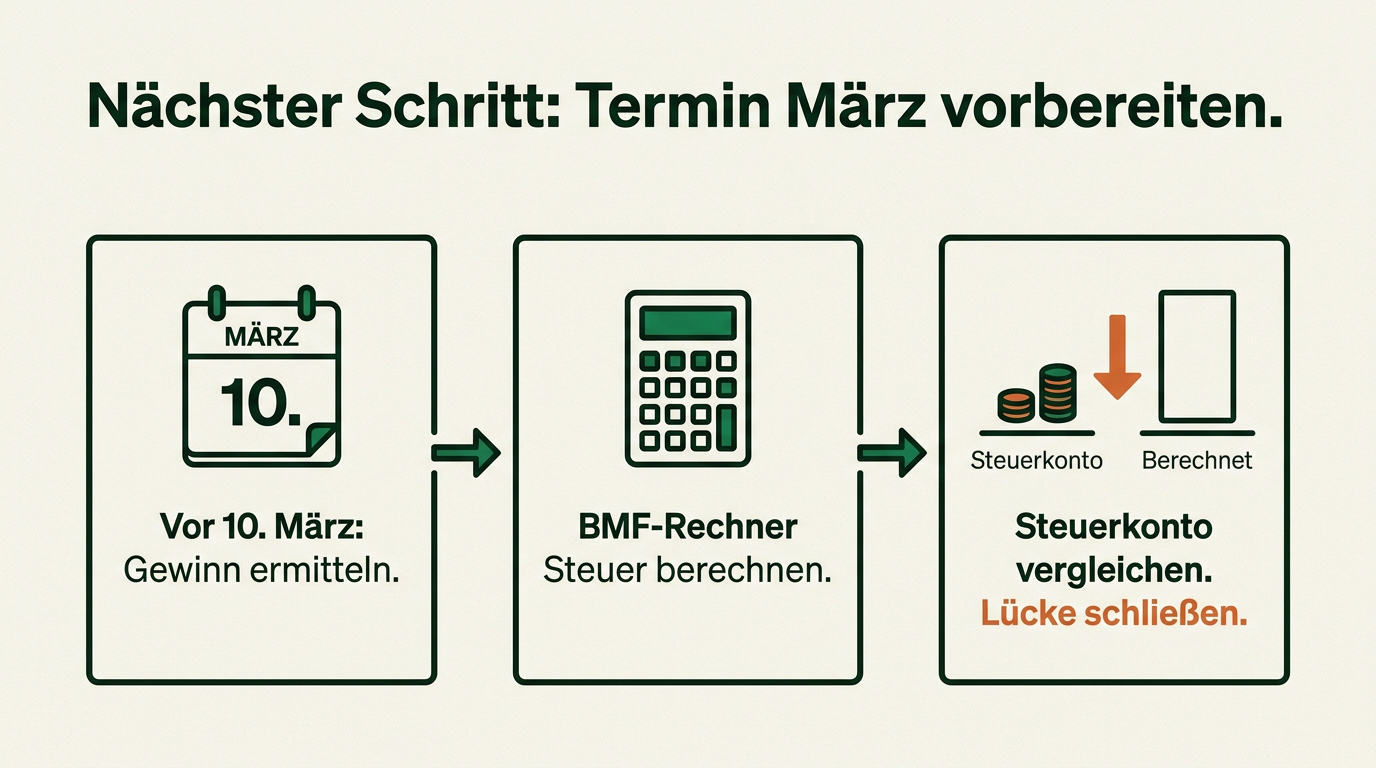
Liegt Ihr erster Bescheid noch nicht vor, lohnt eine Rechnung vor dem 10. März: Nehmen Sie Ihren vorläufigen Gewinn des Vorjahres, ermitteln Sie die Steuer mit dem BMF-Rechner und vergleichen Sie das Ergebnis mit Ihrem Steuerkonto. Fehlt Geld, bleibt bis zum Bescheid meist noch ein halbes Jahr, um die Lücke zu schließen. Und wer die Erklärung früh abgibt, weiß früher, welche Raten auf ihn zukommen.