Krankenversicherung für Selbstständige: Gesetzlich oder privat? Beiträge, Wechsel und Rechenbeispiel
Wie viel Sie als Selbstständige oder Selbstständiger für die Krankenversicherung zahlen, wie sich gesetzliche und private Versicherung unterscheiden und worauf Sie beim Wechsel achten sollten. Mit Rechenbeispiel und Checkliste.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Für die Krankenversicherung zahlen Selbstständige in der gesetzlichen Kasse 2026 mindestens rund 278 Euro und höchstens rund 1.261 Euro im Monat, jeweils inklusive Pflegeversicherung. Ob die private Versicherung günstiger ist, hängt weniger vom heutigen Gewinn ab als von Alter, Familienplanung und davon, wie stabil Ihr Einkommen in zehn Jahren sein wird. Dieser Artikel zur Krankenversicherung für Selbstständige zeigt die Beitragsberechnung, ein Rechenbeispiel in drei Lebenslagen und die Fristen beim Wechsel. Alle Zahlen: Stand Januar 2026.
Wer als Selbstständige versichert sein muss und wer frei wählt
In Deutschland besteht eine allgemeine Pflicht zur Krankenversicherung. Für die gesetzliche Seite ergibt sie sich aus dem Fünften Sozialgesetzbuch, für die private aus § 193 Versicherungsvertragsgesetz. Wer sich hauptberuflich selbstständig macht, wird in der Regel versicherungsfrei in der gesetzlichen Krankenversicherung. Er kann dann freiwillig gesetzlich versichert bleiben oder in eine private Krankenversicherung wechseln.
Anders als bei Angestellten gibt es für Selbstständige keine Einkommensgrenze. Die Jahresarbeitsentgeltgrenze von 77.400 Euro gilt nur für Arbeitnehmer. Eine Gründerin mit 25.000 Euro Gewinn darf sich also ebenso privat versichern wie ein Berater mit 150.000 Euro.
Drei Sonderfälle weichen vom Normalfall ab:
Nebenerwerb: Wer angestellt und dort pflichtversichert ist, zahlt auf den Gewinn aus der nebenberuflichen Selbstständigkeit keine Krankenkassenbeiträge. Entscheidend ist, dass die Selbstständigkeit nach Zeitaufwand und wirtschaftlicher Bedeutung nicht überwiegt. Die Kasse prüft das im Einzelfall.
Familienversicherung: Liegt das Gesamteinkommen 2026 bei höchstens 565 Euro im Monat und ist die Selbstständigkeit nicht hauptberuflich, können Sie beitragsfrei über Ehe- oder eingetragene Lebenspartner versichert sein. Für die Anfangsphase mit geringem Gewinn ist das eine echte Option.
Künstler und Publizisten: Sie sind über die Künstlersozialkasse pflichtversichert und zahlen nur etwa die Hälfte des Beitrags. Voraussetzung ist außerhalb der Berufsanfängerzeit ein Jahreseinkommen aus der künstlerischen Tätigkeit von mehr als 3.900 Euro.
Gesetzliche Krankenversicherung kostet 2026 zwischen 278 und 1.261 Euro im Monat
Freiwillig versicherte Selbstständige zahlen den vollen Beitrag allein, einen Arbeitgeberanteil gibt es nicht. Grundlage sind alle Einnahmen, die zum Lebensunterhalt dienen: der Gewinn aus der Selbstständigkeit, aber auch Mieteinnahmen und Kapitalerträge. Die Regeln dazu stehen in § 240 SGB V.
Der Beitrag setzt sich 2026 so zusammen:
allgemeiner Beitragssatz 14,6 Prozent mit Krankengeldanspruch, ermäßigt 14,0 Prozent ohne Krankengeld
Zusatzbeitrag der jeweiligen Kasse, im Durchschnitt 2,9 Prozent, tatsächlich je nach Kasse darunter oder darüber
Pflegeversicherung 3,6 Prozent, für Kinderlose ab 23 Jahren 4,2 Prozent, mit Abschlägen ab dem zweiten Kind unter 25
Mindestbemessungsgrundlage 1.318,33 Euro im Monat
Beitragsbemessungsgrenze 5.812,50 Euro im Monat
Die folgende Tabelle rechnet mit dem durchschnittlichen Zusatzbeitrag und dem Pflegesatz für Kinderlose. Mit Kindern oder bei einer günstigeren Kasse sinkt der Betrag.
| Monatlicher Gewinn | Mit Krankengeld (21,7 %) | Ohne Krankengeld (21,1 %) |
|---|---|---|
| 1.000 € (Mindestbemessung greift) | 286,08 € | 278,17 € |
| 2.000 € | 434,00 € | 422,00 € |
| 3.500 € | 759,50 € | 738,50 € |
| 5.000 € | 1.085,00 € | 1.055,00 € |
| ab 5.812,50 € (Höchstbeitrag) | 1.261,32 € | 1.226,44 € |
Die Kasse setzt den Beitrag zunächst vorläufig fest, und zwar auf Basis des letzten Einkommensteuerbescheids. Gründer ohne Bescheid geben ihr erwartetes Einkommen an. Liegt später der Bescheid für das betreffende Jahr vor, rechnet die Kasse endgültig ab, mit Nachzahlung oder Erstattung. Nach einem starken Jahr kann eine Nachforderung von mehreren tausend Euro kommen. Legen Sie Rücklagen dafür an und reichen Sie jeden neuen Bescheid zügig ein, denn für den Nachweis gilt eine gesetzliche Frist.
Krankengeld zahlt die Kasse nur, wenn Sie eine Wahlerklärung abgeben. Der Anspruch beginnt dann ab dem 43. Tag der Arbeitsunfähigkeit und beträgt 70 Prozent des beitragspflichtigen Einkommens. An die Wahlerklärung sind Sie drei Jahre gebunden. Alternativ bieten Kassen Wahltarife mit früherem Beginn an, gegen Aufpreis.
Private Krankenversicherung: Beitrag nach Eintrittsalter und Gesundheitsprüfung
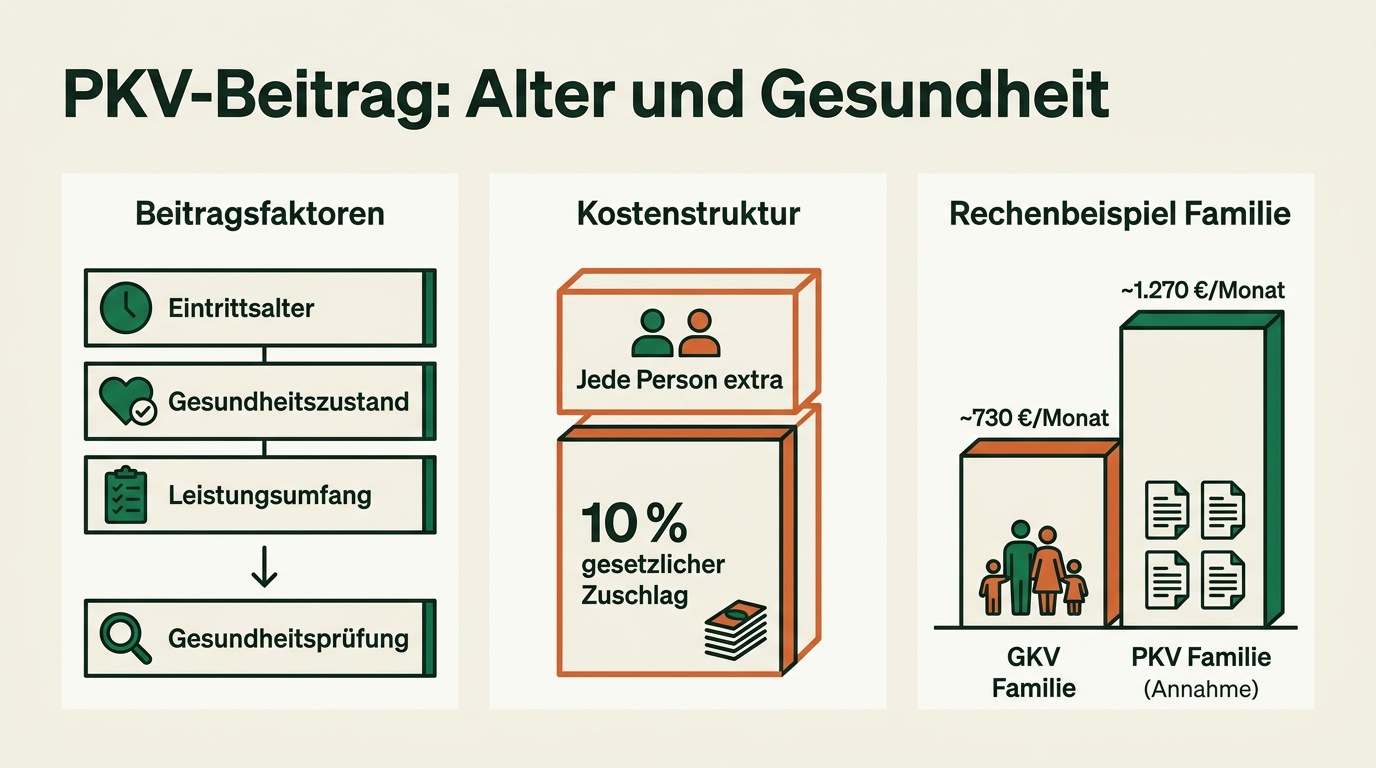
In der privaten Krankenversicherung spielt das Einkommen für den Beitrag keine Rolle. Der Versicherer kalkuliert nach Eintrittsalter und Gesundheitszustand, außerdem nach dem gewählten Leistungsumfang und Selbstbehalt. Vor Vertragsschluss steht eine Gesundheitsprüfung. Vorerkrankungen können zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung führen.
Jede versicherte Person braucht einen eigenen Vertrag. Kinder und ein Partner ohne eigenes Einkommen kosten also zusätzlich. Ein Teil des Beitrags fließt in Alterungsrückstellungen, dazu kommt bis zum 60. Lebensjahr ein gesetzlicher Zuschlag von 10 Prozent, der Beitragssteigerungen im Alter dämpfen soll. Steigende Gesundheitskosten führen trotzdem regelmäßig zu Beitragsanpassungen, die sich nicht vorhersagen lassen.
Für Selbstständige, die in Zahlungsschwierigkeiten geraten, gibt es den Basistarif. Er muss jeden Antragsteller aufnehmen, entspricht im Leistungsumfang der gesetzlichen Versicherung und ist auf den Höchstbeitrag der GKV begrenzt, 2026 also rund 1.017 Euro für die Krankenversicherung. Als Sparlösung taugt er deshalb kaum. Er dient als Auffangnetz.
Rechenbeispiel: 42.000 Euro Gewinn in drei Lebenslagen
Eine Webdesignerin, 34 Jahre, hat einen Jahresgewinn von 42.000 Euro, also 3.500 Euro im Monat. Sie möchte Krankengeld ab der siebten Woche. Für die private Versicherung liegt ihr ein Angebot vor. Die PKV-Beträge unten sind Annahmen für dieses Beispiel und keine Marktpreise. Echte Angebote weichen je nach Gesundheit und Tarif stark ab.
Lage 1, kinderlos und gesund:
GKV: 3.500 € × 17,5 % = 612,50 € Krankenversicherung, dazu 3.500 € × 4,2 % = 147,00 € Pflege. Summe 759,50 € im Monat, 9.114 € im Jahr.
PKV (Annahme): 520 € im Monat inklusive Pflegepflichtversicherung und Krankentagegeld, 1.200 € Selbstbehalt pro Jahr. Schöpft sie den Selbstbehalt voll aus: 520 € × 12 + 1.200 € = 7.440 € im Jahr.
Differenz: 1.674 € jährlich zugunsten der PKV, im ungünstigsten Fall mit ausgeschöpftem Selbstbehalt.
Lage 2, zwei Kinder, Partner ohne eigenes Einkommen:
GKV: Kinder und Partner sind beitragsfrei familienversichert. Der Pflegesatz sinkt mit zwei Kindern unter 25 auf 3,35 Prozent: 3.500 € × 3,35 % = 117,25 €. Summe 612,50 € + 117,25 € = 729,75 € im Monat, 8.757 € im Jahr.
PKV (Annahme): 520 € für sie, 450 € für den Partner, je 150 € pro Kind. Summe 1.270 € im Monat, 15.240 € im Jahr, ohne Selbstbehalte.
Differenz: 6.483 € jährlich zugunsten der GKV.
Lage 3, Einbruch des Gewinns auf 1.000 Euro im Monat:
GKV: Die Mindestbemessung greift, der Beitrag sinkt auf 286,08 € im Monat.
PKV: Der Beitrag bleibt bei 520 €, unabhängig vom Einkommen.
Das Beispiel zeigt den Kern der Entscheidung. Die PKV rechnet sich für die gesunde, kinderlose Selbstständige mit stabilem Einkommen. Kinder, ein Partner ohne eigene Absicherung oder schwankende Gewinne kehren das Ergebnis schnell um.
Prüfschema: Diese Checkliste ordnet Ihren Fall ein
Gehen Sie die Fragen der Reihe nach durch. Je mehr Sie mit Ja beantworten, desto eher spricht Ihre Lage für die gesetzliche Versicherung.
[ ] Planen Sie in den nächsten Jahren Kinder, oder haben Sie bereits welche?
[ ] Hat Ihr Partner kein eigenes Einkommen, das ihn selbst absichert?
[ ] Schwankt Ihr Gewinn stark, oder liegt er absehbar unter 2.500 Euro im Monat?
[ ] Haben Sie Vorerkrankungen, die bei der Gesundheitsprüfung angegeben werden müssen?
[ ] Sind Sie älter als etwa 45 Jahre?
[ ] Könnte es sein, dass Sie später wieder in ein Angestelltenverhältnis wechseln?
[ ] Fehlt Ihnen ein Puffer, um Selbstbehalte und Beitragsanpassungen zu tragen?
Für die private Versicherung spricht es, wenn Sie jung und gesund sind, keine Familienmitglieder mitversichern müssen und dauerhaft deutlich über der Beitragsbemessungsgrenze verdienen. Dann zahlen Sie in der GKV den Höchstbeitrag von über 1.200 Euro, und ein privater Tarif kann spürbar günstiger sein. Beachten Sie dabei, dass die Entscheidung Jahrzehnte wirkt. Vergleichen Sie deshalb die Beitragsentwicklung eines Tarifs über zehn Jahre und nicht nur den Einstiegspreis.
Bei Vorerkrankungen oder einem komplexen Familienfall lohnt ein Gespräch mit einer unabhängigen Versicherungsberatung auf Honorarbasis oder einer Verbraucherzentrale. Provisionsvermittler haben ein Eigeninteresse am Abschluss.
Wechsel von gesetzlich zu privat: Fristen und der schwierige Rückweg
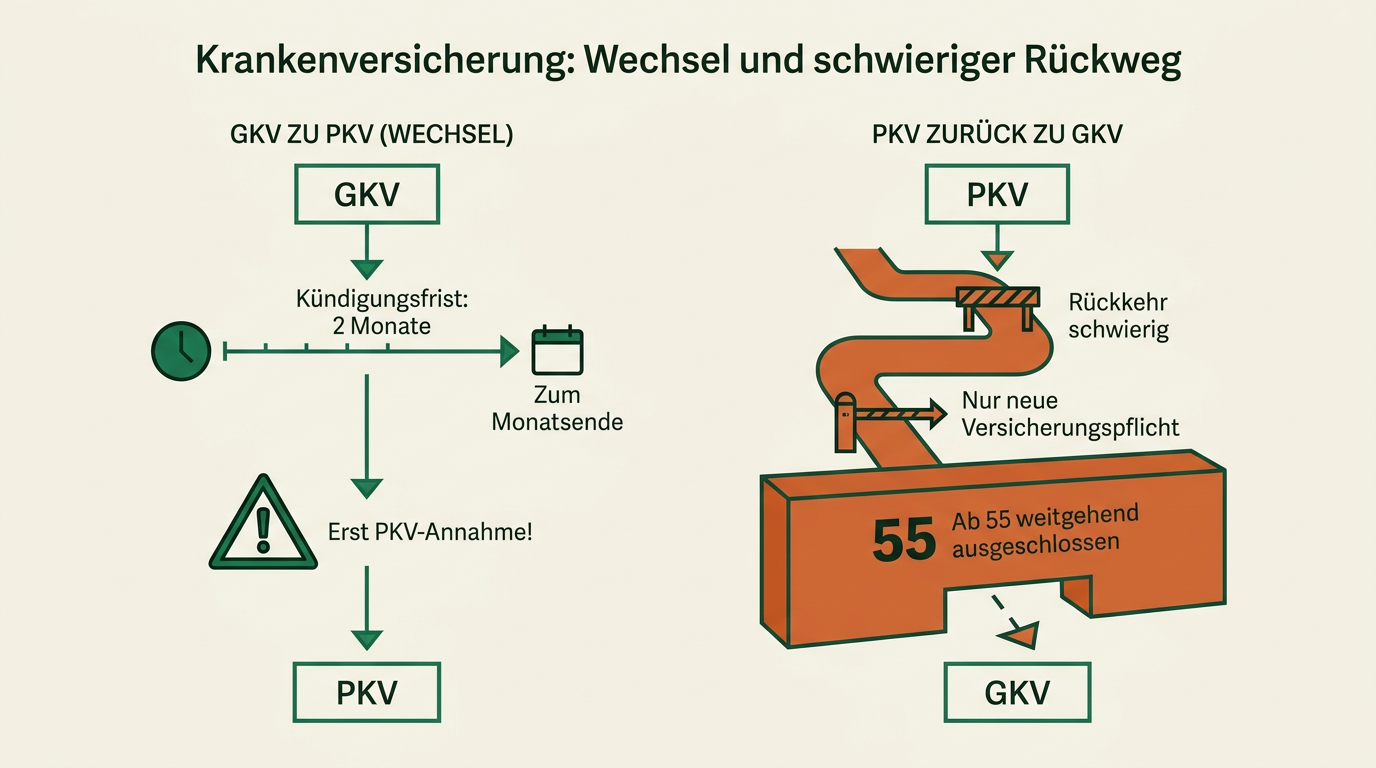
Der Weg in die PKV ist formal einfach. Sie kündigen die freiwillige Mitgliedschaft mit einer Frist von zwei Monaten zum Monatsende und weisen der Kasse eine lückenlose private Anschlussversicherung nach. Kündigen Sie erst, wenn der private Versicherer den Antrag angenommen hat. Sonst drohen Sie ohne Schutz dazustehen, falls die Gesundheitsprüfung scheitert.
Innerhalb der GKV können Sie die Kasse wechseln, wenn Sie mindestens zwölf Monate Mitglied waren. Erhöht Ihre Kasse den Zusatzbeitrag, haben Sie ein Sonderkündigungsrecht. Bei einem Unterschied von einem Prozentpunkt im Zusatzbeitrag spart die Webdesignerin aus dem Beispiel 35 Euro im Monat, 420 Euro im Jahr.
Schwierig wird der Weg zurück. Solange Sie hauptberuflich selbstständig bleiben, gibt es keine Rückkehr in die GKV. Möglich wird sie nur über eine neue Versicherungspflicht, etwa durch eine Anstellung mit einem Gehalt unter der Jahresarbeitsentgeltgrenze oder durch den Bezug von Arbeitslosengeld. Ab dem 55. Lebensjahr ist auch das weitgehend ausgeschlossen: Wer in den letzten fünf Jahren nicht gesetzlich versichert und mindestens die Hälfte dieser Zeit etwa privat versichert und selbstständig war, bleibt nach § 6 Abs. 3a SGB V versicherungsfrei.
Häufige Fehler, die Selbstständige Geld kosten
Der teuerste Fehler ist eine Lücke im Versicherungsschutz. Wer sich nach dem Ende einer Anstellung nicht rechtzeitig bei einer Kasse meldet oder die GKV kündigt, bevor die PKV zugesagt hat, muss Beiträge rückwirkend nachzahlen. In der PKV kommt ein Prämienzuschlag hinzu: für die ersten sechs Monate der Lücke je ein voller Monatsbeitrag, danach ein Sechstel pro Monat.
Beitragsrückstände sind der zweite Klassiker. In der GKV fallen Säumniszuschläge von 1 Prozent pro angefangenem Monat auf den rückständigen Betrag an. Bei größeren Rückständen ruhen die Leistungen bis auf die Versorgung akuter Erkrankungen und Schmerzzustände. In der PKV führt ein Zahlungsverzug nach Mahnverfahren in den Notlagentarif mit stark eingeschränkten Leistungen.
Weitere Fehler aus der Praxis:
Ein neuer Einkommensteuerbescheid mit niedrigerem Gewinn wird nicht eingereicht, die Kasse rechnet weiter mit dem höheren Einkommen.
Gründer planen die Nachzahlung nach einem guten Jahr nicht ein und geraten in Liquiditätsprobleme.
Die Gesundheitsfragen im PKV-Antrag werden unvollständig beantwortet. Der Versicherer kann dann vom Vertrag zurücktreten oder Leistungen verweigern.
Selbstständige ohne Krankengeld oder Krankentagegeld verlieren bei längerer Krankheit ihr gesamtes Einkommen, während die Fixkosten weiterlaufen.
Die Beiträge zur Basisabsicherung können Sie als Sonderausgaben in der Einkommensteuererklärung ansetzen. Der Anteil für das Krankengeld mindert den abziehbaren Betrag. Die genaue Aufteilung ist eine Frage für Ihre Steuerberatung.
FAQ: Krankenversicherung für Selbstständige
Muss ich als Gründerin sofort den vollen Beitrag zahlen?
Seit 2019 gilt für alle freiwillig Versicherten dieselbe Mindestbemessung, 2026 sind das 1.318,33 Euro im Monat. Der Mindestbeitrag liegt damit bei rund 278 bis 286 Euro inklusive Pflege. Ohne Steuerbescheid setzt die Kasse den Beitrag nach Ihrer Einkommensprognose vorläufig fest.
Zählen Mieteinnahmen und Zinsen mit?
Für freiwillig Versicherte ja, auch Kapitalerträge und Mieteinnahmen fließen in die Beitragsberechnung ein, bis zur Beitragsbemessungsgrenze. Pflichtversicherte Angestellte zahlen dagegen nur auf ihr Gehalt.
Wie lange dauert der Wechsel in die PKV?
Die Gesundheitsprüfung und Annahme dauern je nach Versicherer einige Tage bis mehrere Wochen, bei Rückfragen zu Vorerkrankungen länger. Danach läuft die zweimonatige Kündigungsfrist der gesetzlichen Kasse. Rechnen Sie insgesamt mit rund drei Monaten Vorlauf.
Was passiert mit meiner Versicherung, wenn ich die Selbstständigkeit aufgebe?
Werden Sie angestellt und liegt Ihr Gehalt unter der Jahresarbeitsentgeltgrenze von 77.400 Euro, werden Sie gesetzlich pflichtversichert, sofern Sie jünger als 55 sind oder die Voraussetzungen von § 6 Abs. 3a SGB V nicht erfüllen. Mit höherem Gehalt bleiben Sie privat versichert, der Arbeitgeber zahlt dann einen Zuschuss.
Die Beitragswerte in diesem Artikel werden zum Jahreswechsel neu festgelegt. Der Artikel wird deshalb jährlich aktualisiert. Den Zusatzbeitrag Ihrer eigenen Kasse finden Sie auf deren Website oder in der Liste des GKV-Spitzenverbands.