E-Rechnung für Selbstständige: Pflichten, Ausnahmen und Muster für den Umstieg
Eine PDF per E-Mail ist keine E-Rechnung. Seit 2025 müssen alle Unternehmen strukturierte Rechnungen empfangen können, ab 2027 und 2028 greift die Pflicht zum Ausstellen. Hier lesen Sie, was für Ihren Betrieb gilt und wie eine korrekte E-Rechnung aufgebaut ist.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Eine PDF-Rechnung, die Sie per E-Mail verschicken, ist keine E-Rechnung. Genau dieser Irrtum hält sich hartnäckig, obwohl die E-Rechnung im Geschäftsverkehr zwischen inländischen Unternehmen seit dem 1. Januar 2025 schrittweise zur Pflicht wird. Dieser Artikel zeigt, welche Stufe für Ihren Betrieb gilt, welche Angaben hineingehören und wie Sie Rechnungen korrekt aufbewahren. Alle Angaben haben den Stand Januar 2026.
Die Grundlage ist das Wachstumschancengesetz, das den § 14 des Umsatzsteuergesetzes neu gefasst hat. Die Details hat das Bundesministerium der Finanzen in einem BMF-Schreiben vom 15. Oktober 2024 ausgelegt. Betroffen sind ausschließlich Rechnungen zwischen Unternehmen im Inland. Wer nur an Privatkunden verkauft, darf weiter Papier oder PDF verwenden.
Seit 2025 muss jedes Unternehmen eine E-Rechnung empfangen können
Eine E-Rechnung im Sinne des Gesetzes ist eine Rechnung in einem strukturierten elektronischen Format, das maschinell ausgelesen werden kann und der europäischen Norm EN 16931 entspricht. In Deutschland sind das in der Praxis zwei Formate: die XRechnung, eine reine XML-Datei, und ZUGFeRD ab Version 2.0.1, ein PDF mit eingebetteter XML-Datei. Beim hybriden ZUGFeRD-Format zählen die Profile MINIMUM und BASIC-WL nicht als E-Rechnung, weil sie nicht alle Pflichtangaben enthalten.
Die Empfangspflicht gilt seit dem 1. Januar 2025 für alle inländischen Unternehmer, auch für Kleinunternehmer und Nebenerwerbsgründer. Übergangsfristen gibt es dafür nicht. Laut BMF genügt es, ein E-Mail-Postfach bereitzustellen, über das die Dateien eingehen. Sie brauchen also keine eigene Plattform und keinen Zugang zu einem Rechnungsportal.
Was Sie allerdings brauchen, ist eine Möglichkeit, die XML-Datei lesbar zu machen. Eine XRechnung sieht im Texteditor aus wie Programmcode. Buchhaltungsprogramme lesen solche Dateien in der Regel direkt ein, daneben gibt es kostenlose Viewer. Wer nur eine Handvoll Eingangsrechnungen im Monat bekommt, kommt mit einem Viewer und einer sauberen Ordnerstruktur aus.
Die Ausstellungspflicht hängt am Vorjahresumsatz von 800.000 Euro
Für das Ausstellen gelten Übergangsfristen, die sich nach dem Umsatz richten. Die Stufen sehen so aus:
—2025 und 2026: Alle Unternehmen dürfen weiterhin Papierrechnungen verschicken. PDF und andere elektronische Formate sind zulässig, wenn der Empfänger zustimmt.
—2027: Wer im Vorjahr 2026 einen Gesamtumsatz von mehr als 800.000 Euro hatte, muss E-Rechnungen ausstellen. Alle anderen dürfen noch Papier oder mit Zustimmung andere elektronische Formate nutzen.
—Ab 1. Januar 2028: Die Pflicht gilt für alle Unternehmen im B2B-Inlandsgeschäft, soweit keine Ausnahme greift.
Maßgeblich ist der Gesamtumsatz im Sinne von § 19 Abs. 3 UStG. Vereinfacht sind das die steuerbaren Umsätze ohne Umsatzsteuer, bestimmte steuerfreie Umsätze werden abgezogen. Für Grenzfälle nahe der 800.000-Euro-Marke lohnt sich ein kurzer Abgleich mit Ihrer Steuerberatung, weil die Abgrenzung der steuerfreien Umsätze im Detail kompliziert werden kann.
Rechenbeispiel: Tischlerei und Grafikdesigner
Eine Tischlerei mit drei Mitarbeitern erzielt 2026 folgende Nettoumsätze:
—Montage- und Werkleistungen an Firmenkunden: 640.000 Euro
—Verkauf von Material und Zubehör: 190.000 Euro
—Gesamtumsatz 2026: 640.000 + 190.000 = 830.000 Euro
Da 830.000 Euro über 800.000 Euro liegen, muss die Tischlerei ab dem 1. Januar 2027 an Geschäftskunden E-Rechnungen ausstellen. Rechnungen an private Bauherren sind davon nicht betroffen.
Ein selbstständiger Grafikdesigner hat 2026 einen Nettoumsatz von 95.000 Euro. Er darf 2027 weiter PDF-Rechnungen verschicken, sofern seine Kunden zustimmen. Ab 2028 muss er für Aufträge von Unternehmen E-Rechnungen erzeugen. Beginnt er schon 2027 damit, fällt der Umstieg in ein Jahr ohne Druck.
Diese Rechnungen bleiben von der Pflicht ausgenommen
Nicht jede Rechnung muss als E-Rechnung erstellt werden. Die Ausnahmen sind für viele kleine Betriebe wichtiger als die Hauptregel, weil sie ganze Geschäftsmodelle betreffen.
—Kleinbetragsrechnungen bis 250 Euro brutto nach § 33 UStDV: Tankquittung, Bürobedarf, Bewirtung. Sie dürfen weiter auf Papier oder als PDF ausgestellt werden.
—Fahrausweise, etwa Bahntickets.
—Kleinunternehmer nach § 19 UStG: Sie sind von der Pflicht zur Ausstellung ausgenommen, müssen aber E-Rechnungen empfangen können.
—Steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG, zum Beispiel bestimmte Heilbehandlungen, Versicherungsvermittlung oder Vermietung ohne Option zur Steuerpflicht.
—Rechnungen an Privatpersonen und an Unternehmen im Ausland.
Ein Sonderfall sind Rechnungen an öffentliche Auftraggeber. Für Bundesbehörden gilt die Pflicht zur XRechnung bereits seit dem 27. November 2020, in den Ländern gibt es eigene Regeln. Wer für Behörden arbeitet, braucht außerdem oft eine Leitweg-ID des Auftraggebers, die in der Rechnung stehen muss.
Auch Gutschriften fallen unter die neuen Regeln. Rechnet Ihr Auftraggeber per Gutschrift ab, etwa bei Provisionen, muss er diese ab dem jeweiligen Stichtag ebenfalls als E-Rechnung ausstellen.
Pflichtangaben einer E-Rechnung nach § 14 UStG
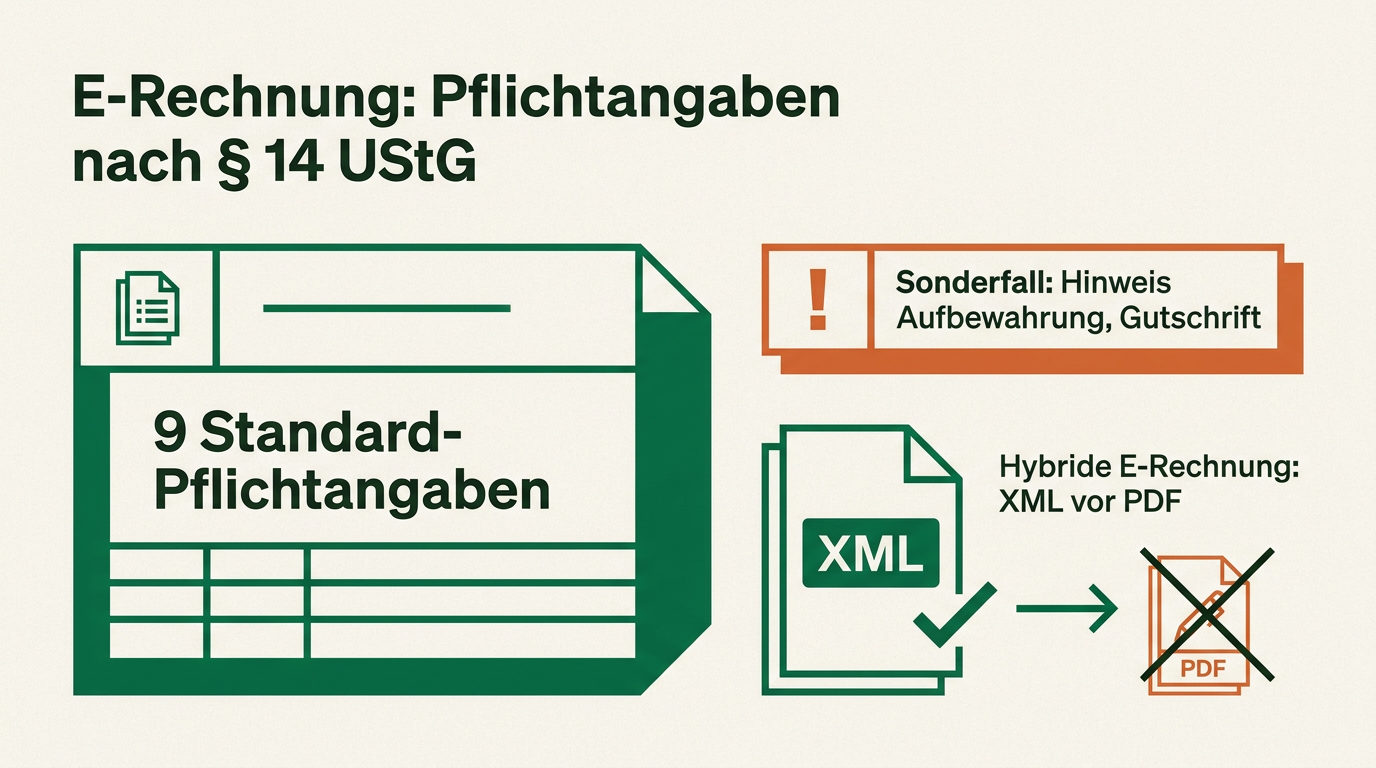
Inhaltlich ändert sich an den Pflichtangaben nichts. Eine E-Rechnung muss dieselben Angaben enthalten wie jede Rechnung nach § 14 Abs. 4 UStG, nur eben im strukturierten Datensatz:
1.Vollständiger Name und Anschrift des leistenden Unternehmers
2.Vollständiger Name und Anschrift des Leistungsempfängers
3.Steuernummer oder Umsatzsteuer-Identifikationsnummer des Leistenden
4.Ausstellungsdatum
5.Fortlaufende, einmalig vergebene Rechnungsnummer
6.Menge und Art der gelieferten Gegenstände oder Umfang und Art der Leistung
7.Zeitpunkt der Lieferung oder Leistung
8.Entgelt, nach Steuersätzen aufgeschlüsselt, sowie jede im Voraus vereinbarte Minderung wie Skonto
9.Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung
Hinzu kommen Angaben für besondere Fälle. Bei Werklieferungen oder sonstigen Leistungen im Zusammenhang mit einem Grundstück an Privatpersonen gehört ein Hinweis auf die Aufbewahrungspflicht des Empfängers hinein. Bei Gutschriften muss das Wort „Gutschrift“ auf dem Dokument stehen.
Bei hybriden ZUGFeRD-Rechnungen enthalten PDF und XML dieselben Angaben. Weichen sie voneinander ab, geht laut BMF der strukturierte XML-Teil vor. Wer im PDF nachträglich von Hand einen Betrag korrigiert, ändert damit also nichts an der rechtlich maßgeblichen Rechnung.
Muster: So ist eine E-Rechnung aufgebaut
Die folgende Übersicht zeigt, welche Felder Sie in Ihrem Rechnungsprogramm oder Generator ausfüllen und worauf Sie dabei achten. Die Beispielwerte stammen aus einem fiktiven Auftrag eines Webdesigners.
| Feld | Beispielwert | Hinweis zum Ausfüllen |
|---|---|---|
| Rechnungsnummer | 2026-0147 | Fortlaufend, darf nicht doppelt vorkommen |
| Rechnungsdatum | 12.01.2026 | Tag der Ausstellung |
| Rechnungsart | Handelsrechnung (Code 380) | Für Gutschriften ist ein eigener Code vorgesehen |
| Währung | EUR | Pflichtfeld im Datensatz |
| Käuferreferenz | Leitweg-ID oder Bestellnummer | Bei Behörden Pflicht, sonst oft vom Kunden gewünscht |
| Verkäufer | Max Beispiel Webdesign, Musterstr. 4, 50667 Köln | Name wie im Gewerberegister oder beim Finanzamt |
| Steuernummer / USt-IdNr. | Ihre Nummer | Eine der beiden genügt |
| Käufer | Muster GmbH, Hauptstr. 10, 80331 München | Vollständige Anschrift |
| Leistungszeitraum | 01.12.2025 bis 31.12.2025 | Auch bei Dauerleistungen angeben |
| Position | Relaunch Website, 40 Stunden à 85 Euro | Menge, Einheit, Einzelpreis |
| Nettobetrag | 3.400,00 Euro | 40 × 85 Euro |
| Umsatzsteuer 19 % | 646,00 Euro | 3.400 × 0,19 |
| Bruttobetrag | 4.046,00 Euro | 3.400 + 646 |
| Zahlungsbedingungen | 14 Tage netto, Bankverbindung | IBAN im Datensatz hinterlegen |
Die Rechnungsnummer ist das Feld, bei dem in der Umstellung am häufigsten etwas schiefgeht. Wer für E-Rechnungen ein neues Programm nutzt und für Privatkunden weiter das alte, erzeugt schnell zwei Nummernkreise mit Überschneidungen. Mehrere Nummernkreise sind zulässig, wenn jede Nummer eindeutig bleibt, etwa mit Präfixen wie B2B-2026-0147 und B2C-2026-0147.
Beim Leistungszeitraum reicht bei Dauerleistungen die Angabe des Abrechnungsmonats. Fehlt er ganz, darf das Ausstellungsdatum nur dann als Leistungsdatum gelten, wenn in der Rechnung ein entsprechender Hinweis steht. Tragen Sie ihn deshalb immer ausdrücklich ein, das spart Rückfragen.
Fehlende Angaben gefährden den Vorsteuerabzug Ihrer Kunden
Sobald die Ausstellungspflicht für Sie gilt, ist eine Rechnung im falschen Format keine ordnungsgemäße Rechnung mehr. Das trifft zuerst Ihren Kunden: Der Vorsteuerabzug setzt eine Rechnung nach § 14 UStG voraus. Findet eine Betriebsprüfung beim Kunden eine PDF-Rechnung, wo eine E-Rechnung vorgeschrieben war, kann sie den Vorsteuerabzug infrage stellen.
Umgekehrt gilt dasselbe für Ihre Eingangsrechnungen. Ein Beispiel: Sie kaufen 2028 bei einem Händler einen Laptop für 2.380 Euro brutto. Darin stecken 2.000 Euro netto und 380 Euro Umsatzsteuer. Schickt der Händler nur eine PDF-Datei, obwohl er zur E-Rechnung verpflichtet ist, stehen diese 380 Euro Vorsteuer auf wackligen Füßen. Fordern Sie in einem solchen Fall eine korrigierte Rechnung an, bevor Sie die Vorsteuer geltend machen.
Eine fehlerhafte Rechnung lässt sich berichtigen, indem der Aussteller eine korrigierte Fassung schickt, die eindeutig auf die ursprüngliche Rechnung Bezug nimmt. Bei fehlenden Pflichtangaben wie Leistungszeitraum oder Steuernummer ist das der übliche Weg. Kommt es in der Praxis zu Streit über den Vorsteuerabzug, gehört der Fall zu einer Steuerberaterin, weil die Rechtsprechung zur Rückwirkung von Rechnungsberichtigungen differenziert ist.
Aufbewahrung: acht Jahre im Originalformat
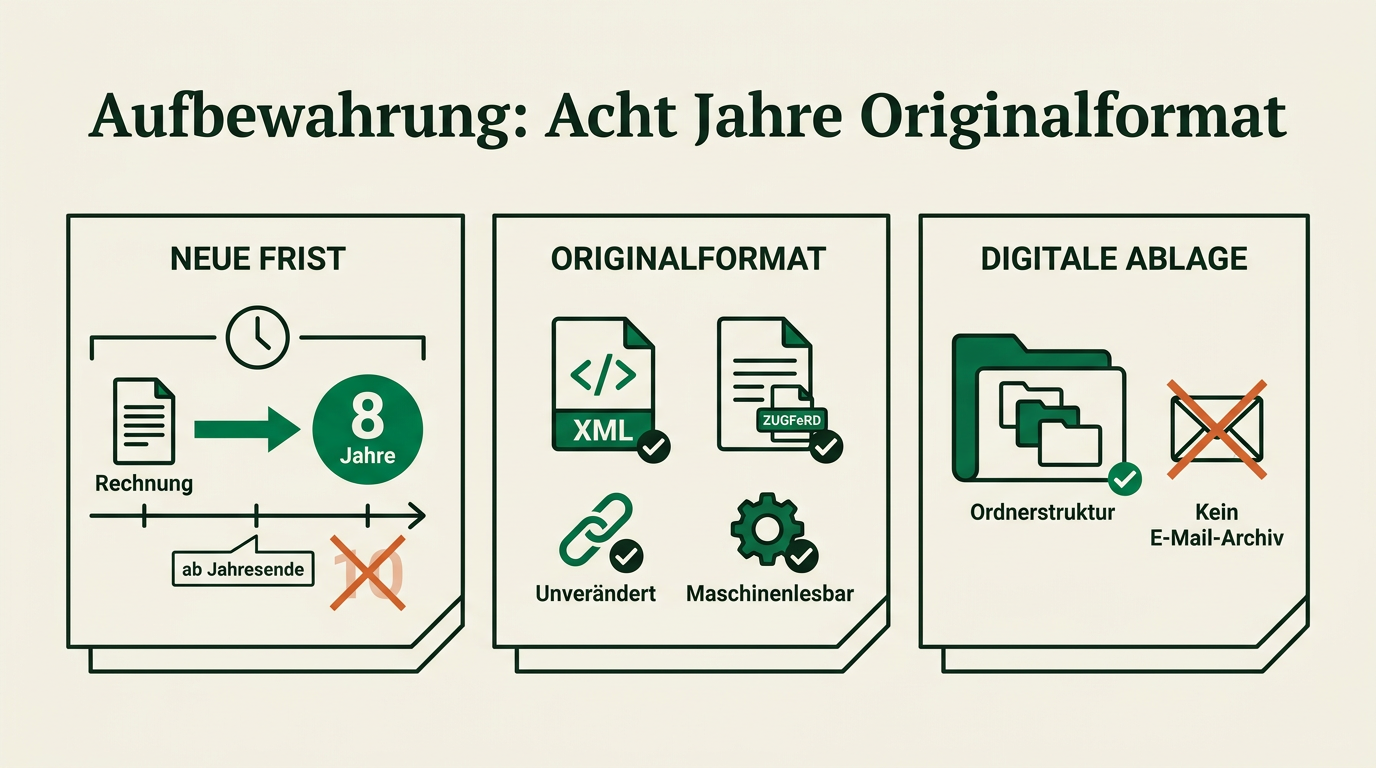
Eine E-Rechnung muss in ihrem ursprünglichen Format aufbewahrt werden. Bei einer XRechnung ist das die XML-Datei, bei ZUGFeRD die Datei mit eingebettetem XML. Ein Ausdruck oder ein Screenshot ersetzt das Original nicht. Die Datei muss während der gesamten Frist unverändert, auffindbar und maschinell auswertbar bleiben, so verlangen es die GoBD.
Mit dem Bürokratieentlastungsgesetz IV wurde die Aufbewahrungsfrist für Buchungsbelege, zu denen Rechnungen gehören, von zehn auf acht Jahre verkürzt. Die neue Frist gilt für alle Belege, deren bisherige Frist am 1. Januar 2025 noch nicht abgelaufen war. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt oder empfangen wurde. Eine Rechnung vom März 2026 dürfen Sie also frühestens nach dem 31. Dezember 2034 löschen.
Für die digitale Ablage genügt bei kleinen Betrieben eine klare Ordnerstruktur mit Jahres- und Monatsordnern, ergänzt durch eine Verfahrensdokumentation, die beschreibt, wie Rechnungen eingehen und abgelegt werden. Wichtig ist, dass das E-Mail-Postfach allein kein Archiv ist. Speichern Sie Anhänge regelmäßig gesichert ab und vermeiden Sie, dass automatische Löschregeln im Postfach Rechnungen entfernen.
Häufige Fehler bei der Umstellung
Die meisten Probleme entstehen gar nicht im Format, sondern in den Abläufen drumherum. Aus Gesprächen mit Gründern und aus den Hinweisen der Kammern zeigen sich wiederkehrende Stolpersteine:
—PDF mit Rechnungsinhalt wird als E-Rechnung verbucht, obwohl kein XML enthalten ist.
—ZUGFeRD im Profil MINIMUM oder BASIC-WL wird als ausreichend angesehen.
—Beim Speichern wird nur das sichtbare PDF abgelegt und das eingebettete XML geht verloren, etwa durch erneutes Drucken als PDF.
—Neue und alte Rechnungsprogramme laufen parallel mit überlappenden Rechnungsnummern.
—Die 800.000-Euro-Grenze wird am Bruttoumsatz statt am Nettoumsatz gemessen.
Der teuerste dieser Fehler ist das Drucken als PDF. Viele Buchhaltungen schicken eingehende Rechnungen durch einen PDF-Drucker, um sie einheitlich abzulegen. Dabei wird das eingebettete XML entfernt, und übrig bleibt eine Datei, die das Original nicht mehr darstellt. Legen Sie E-Rechnungen deshalb immer als unveränderte Originaldatei ab.
Wann brauchen Sie Software? Wer nur empfängt und wenige Rechnungen im Monat bekommt, kommt mit Viewer und Ordnerablage aus. Wer ab 2027 oder 2028 regelmäßig an Firmenkunden fakturiert, braucht ein Programm, das XRechnung oder ZUGFeRD erzeugen kann. Viele Buchhaltungs- und Rechnungsprogramme bieten das inzwischen, prüfen Sie beim Anbieter, welche Formate und Profile tatsächlich unterstützt werden.
FAQ zur E-Rechnung
Muss ich als Kleinunternehmer etwas tun?
Ja, beim Empfang. Sie müssen E-Rechnungen entgegennehmen und im Originalformat aufbewahren können. Ausstellen müssen Sie keine E-Rechnungen, auch nicht ab 2028. Ihre Rechnungen enthalten weiter den Hinweis auf die Steuerbefreiung nach § 19 UStG.
Wenn Ihre Firmenkunden E-Rechnungen bevorzugen, dürfen Sie trotzdem welche ausstellen. Das kann sinnvoll sein, wenn Sie absehbar über die Kleinunternehmergrenze wachsen.
Gilt die Pflicht auch im Nebenerwerb?
Ja. Die Regeln knüpfen an die Unternehmereigenschaft an, egal ob haupt- oder nebenberuflich. Wer im Nebenerwerb umsatzsteuerpflichtig an Unternehmen leistet, muss ab 2028 E-Rechnungen ausstellen, sofern keine Ausnahme wie die Kleinunternehmerregelung greift.
Der Empfang ist ohnehin für jeden Unternehmer Pflicht. Ein separates E-Mail-Postfach für Geschäftspost erleichtert die Trennung vom privaten Bereich.
Darf ich 2026 noch Papierrechnungen verschicken?
Ja. In den Jahren 2025 und 2026 dürfen alle Unternehmen im B2B-Bereich Papierrechnungen ausstellen. Andere elektronische Formate wie PDF sind mit Zustimmung des Empfängers zulässig.
Ihr Kunde kann Ihnen aber schon jetzt eine E-Rechnung schicken, ohne vorher zu fragen. Diese dürfen Sie nicht zurückweisen, weil der Empfang seit 2025 verpflichtend ist.
Was ist der nächste Schritt?
Prüfen Sie jetzt Ihren voraussichtlichen Nettoumsatz 2026. Liegt er über 800.000 Euro, beginnt Ihre Ausstellungspflicht am 1. Januar 2027 und die Umstellung sollte bis Herbst 2026 stehen. Liegt er darunter, haben Sie bis Ende 2027 Zeit, sollten aber das Empfangen und Archivieren schon heute sauber geregelt haben.