Aufbewahrungsfristen für Belege: Was Selbstständige 8 oder 10 Jahre aufbewahren müssen
Seit 2025 gilt für Buchungsbelege eine verkürzte Aufbewahrungsfrist von 8 Jahren. Erfahren Sie, welche Unterlagen Sie weiterhin 10 oder 6 Jahre aufbewahren müssen, wie Sie die Fristen berechnen und was bei digitalen Belegen zu beachten ist.
Veröffentlicht am 23. September 2026 · 7 Min. Lesezeit
Seit dem 1. Januar 2025 gelten neue Aufbewahrungsfristen für Belege: Rechnungen, Quittungen, Kontoauszüge und andere Buchungsbelege müssen Sie nur noch 8 statt 10 Jahre aufbewahren. Für Bücher, Aufzeichnungen und Jahresabschlüsse bleibt es bei 10 Jahren, für Geschäftsbriefe und sonstige steuerlich relevante Unterlagen bei 6 Jahren (Stand Januar 2026).
Die Verkürzung stammt aus dem Vierten Bürokratieentlastungsgesetz. Sie gilt für alle Unterlagen, deren alte Frist am 31. Dezember 2024 noch nicht abgelaufen war. Wer also noch Kartons mit Belegen aus 2016 oder 2017 im Keller stehen hat, darf einen Teil davon inzwischen entsorgen. Ob das im Einzelfall zulässig ist, hängt allerdings von einer Ausnahme ab, die viele Ratgeber verschweigen. Sie steht weiter unten im Abschnitt zur Ablaufhemmung.
Aufbewahrungsfristen 2026: welche Unterlage 8, 10 oder 6 Jahre bleibt
Maßgeblich ist § 147 der Abgabenordnung, im Handelsrecht parallel § 257 HGB. Für Rechnungen regelt § 14b UStG die Frist zusätzlich. Alle drei Vorschriften wurden auf 8 Jahre für Buchungsbelege angepasst. Den aktuellen Wortlaut finden Sie in § 147 AO bei Gesetze im Internet.
Die Einteilung in der Praxis sieht so aus:
10 Jahre aufbewahren:
Bücher und Aufzeichnungen, also Journal, Kassenbuch, Hauptbuch, Anlagenverzeichnis und die Aufzeichnungen zur Einnahmen-Überschuss-Rechnung
Inventare und Eröffnungsbilanz
Jahresabschlüsse und Lageberichte
Arbeitsanweisungen und Organisationsunterlagen, dazu zählt die Verfahrensdokumentation für Ihre digitale Buchhaltung
8 Jahre aufbewahren:
Ausgangs- und Eingangsrechnungen, auch E-Rechnungen
Quittungen, Kassenbons, Tankbelege
Kontoauszüge
Lohn- und Gehaltsabrechnungen, soweit sie als Buchungsbeleg dienen
Eigenbelege und Buchungsanweisungen
6 Jahre aufbewahren:
Empfangene Handels- und Geschäftsbriefe, etwa Angebote, Auftragsbestätigungen und Reklamationen
Kopien der von Ihnen versandten Geschäftsbriefe
Sonstige Unterlagen, die für die Besteuerung von Bedeutung sind, zum Beispiel Preislisten oder Protokolle
Eine E-Mail fällt übrigens in die Gruppe, zu der ihr Inhalt passt. Enthält sie eine Rechnung, gilt die 8-Jahres-Frist. Handelt es sich um ein Angebot, reichen 6 Jahre. Reine Terminabsprachen müssen Sie gar nicht aufbewahren.
Muster für Ihren Aufbewahrungsplan als Tabelle
Die Frist selbst ist schnell nachgeschlagen. Schwieriger wird es im dritten oder vierten Geschäftsjahr, wenn sich Ordner und Ablagen mehrerer Jahre überlagern. Ein einfacher Aufbewahrungsplan zeigt Ihnen auf einen Blick, was im Januar jedes Jahres vernichtet werden darf.
Die folgende Struktur können Sie direkt in eine Tabellenkalkulation übernehmen. Die Beispielzeilen beziehen sich auf Unterlagen des Jahres 2018:
| Unterlagenart | Jahrgang | Fristbeginn | Frist | Frist endet | Vernichtung frühestens | Sperrvermerk |
|---|---|---|---|---|---|---|
| Eingangsrechnungen | 2018 | 31.12.2018 | 8 Jahre | 31.12.2026 | 01.01.2027 | nein |
| Kontoauszüge Geschäftskonto | 2018 | 31.12.2018 | 8 Jahre | 31.12.2026 | 01.01.2027 | nein |
| Kassenbuch | 2018 | 31.12.2018 | 10 Jahre | 31.12.2028 | 01.01.2029 | nein |
| Angebote und Korrespondenz | 2018 | 31.12.2018 | 6 Jahre | 31.12.2024 | 01.01.2025 | nein |
| Jahresabschluss 2018 (aufgestellt 2019) | 2018 | 31.12.2019 | 10 Jahre | 31.12.2029 | 01.01.2030 | nein |
| Leasingvertrag Firmenwagen (letzte Rate 2021) | 2018 bis 2021 | 31.12.2021 | 8 Jahre | 31.12.2029 | 01.01.2030 | nein |
Für jede Kategorie Ihrer Ablage legen Sie pro Jahrgang eine Zeile an. Bei einem Einzelunternehmen ohne Angestellte kommen Sie meist mit sechs bis acht Zeilen pro Jahr aus.
So füllen Sie den Aufbewahrungsplan Feld für Feld aus
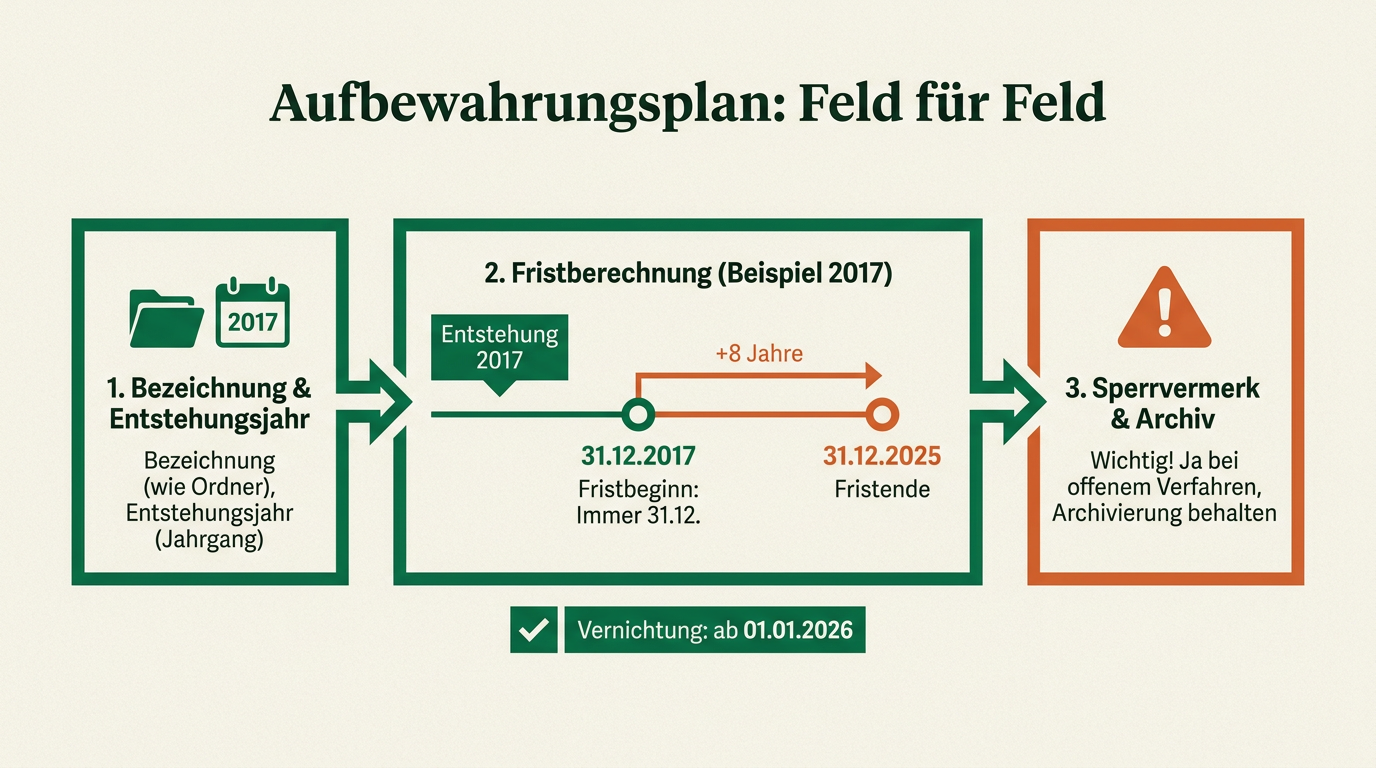
In die Spalte Unterlagenart gehört die Bezeichnung so, wie sie auch auf dem Ordner oder im Ordnernamen Ihres Dokumentenarchivs steht. Tragen Sie unter Jahrgang das Jahr ein, in dem der Beleg entstanden ist. Beim Jahresabschluss ist das Wirtschaftsjahr gemeint, auf das er sich bezieht.
Der Fristbeginn ist immer der 31. Dezember eines Jahres. Bei Belegen und Briefen zählt das Jahr, in dem sie entstanden sind oder eingingen. Beim Kassenbuch zählt das Jahr der letzten Eintragung, beim Jahresabschluss das Jahr seiner Aufstellung. Die Frist wählen Sie aus der Liste im vorigen Abschnitt, das Fristende ergibt sich durch einfache Addition der Jahre.
Den Sperrvermerk sollten Sie nicht unterschätzen. Setzen Sie ihn auf „ja“, sobald für das betreffende Jahr noch ein Steuerbescheid offen ist, ein Einspruch läuft oder eine Betriebsprüfung angekündigt wurde. Solange er steht, bleibt der gesamte Jahrgang im Archiv, egal was die Spalte „Vernichtung frühestens“ sagt.
Die Frist beginnt erst am Jahresende: Berechnung mit Beispiel
Der häufigste Rechenfehler: Gründer zählen ab dem Rechnungsdatum. Nach § 147 Abs. 4 AO beginnt die Frist aber erst mit Ablauf des Kalenderjahres, in dem der Beleg entstanden ist. Eine Rechnung vom 2. Januar und eine vom 30. Dezember desselben Jahres haben deshalb dasselbe Fristende.
Nehmen wir den Fall einer freiberuflichen Grafikdesignerin, die im Januar 2026 ihr Archiv aufräumt. Sie hat Unterlagen aus den Jahren 2016 bis 2025.
Rechenweg für Eingangsrechnungen aus 2017:
1.Beleg entstanden im Jahr 2017
2.Fristbeginn: 31.12.2017
3.Frist: 8 Jahre, also 31.12.2017 plus 8 Jahre
4.Fristende: 31.12.2025
5.Vernichtung zulässig ab 01.01.2026
Rechenweg für Eingangsrechnungen aus 2018:
1.Fristbeginn: 31.12.2018
2.Fristende nach 8 Jahren: 31.12.2026
3.Vernichtung zulässig ab 01.01.2027, also noch nicht
Rechenweg für das Kassenbuch 2016 mit letzter Eintragung im Dezember 2016:
1.Fristbeginn: 31.12.2016
2.Fristende nach 10 Jahren: 31.12.2026
3.Vernichtung zulässig ab 01.01.2027
Das Ergebnis im Januar 2026: Die Designerin darf alle Buchungsbelege bis einschließlich Jahrgang 2017 entsorgen, dazu Geschäftsbriefe bis einschließlich 2019. Ihre Aufzeichnungen aus 2016 muss sie dagegen noch ein Jahr behalten. Vor der Umstellung hätte sie Belege aus 2016 und 2017 erst 2027 beziehungsweise 2028 vernichten dürfen. Die Neuregelung spart ihr also zwei Jahrgänge im Regal.
Ablaufhemmung: wann Sie trotz abgelaufener Frist nichts vernichten dürfen
Hier liegt der Grenzfall, der in vielen Anleitungen fehlt. Nach § 147 Abs. 3 AO läuft die Aufbewahrungsfrist nicht ab, solange die Unterlagen für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Die reguläre Festsetzungsfrist beträgt nach § 169 AO vier Jahre. Sie beginnt mit Ablauf des Jahres, in dem Sie die Steuererklärung abgegeben haben, spätestens aber drei Jahre nach Ablauf des Steuerjahres.
Im Normalfall ist die Festsetzungsfrist längst vorbei, wenn die 8 Jahre enden. Es gibt aber Konstellationen, in denen sich das verschiebt:
Sie haben gegen einen Steuerbescheid Einspruch eingelegt oder klagen vor dem Finanzgericht
Ein Bescheid steht unter dem Vorbehalt der Nachprüfung oder ist in einzelnen Punkten vorläufig
Eine Außenprüfung hat vor Ablauf der Festsetzungsfrist begonnen
Sie haben Erklärungen sehr spät abgegeben, sodass die Festsetzungsfrist entsprechend später anläuft
Es besteht der Verdacht auf leichtfertige Steuerverkürzung oder Hinterziehung, dann verlängert sich die Festsetzungsfrist auf fünf beziehungsweise zehn Jahre
Weitere Aufbewahrungspflichten ergeben sich außerhalb des Steuerrechts. Arbeitgeber müssen Entgeltunterlagen für die Sozialversicherung nach § 28f SGB IV bis zum Ablauf des Kalenderjahres aufbewahren, das auf die letzte Betriebsprüfung der Rentenversicherung folgt. Das steuerliche Lohnkonto ist nach § 41 EStG bis zum Ende des sechsten Kalenderjahres nach der letzten eingetragenen Lohnzahlung zu führen. Im Handwerk kommt die Gewährleistung hinzu: Bei Arbeiten an einem Bauwerk verjähren Mängelansprüche nach § 634a BGB erst nach fünf Jahren ab Abnahme. Wer seine Rechnung und das Abnahmeprotokoll vorher vernichtet, hat im Streitfall keinen Nachweis mehr.
Die verkürzte Frist gilt für Banken, Versicherungen und Wertpapierinstitute übrigens erst ab 2026. Für Selbstständige und kleine Firmen spielt diese Sonderregel keine Rolle. Sind Sie unsicher, ob für einen Jahrgang noch ein Verfahren offen ist, klärt ein kurzer Blick in Ihr ELSTER-Postfach oder eine Rückfrage bei Ihrer Steuerberaterin die Lage.
Digitale Belege und E-Rechnungen: was die GoBD verlangen
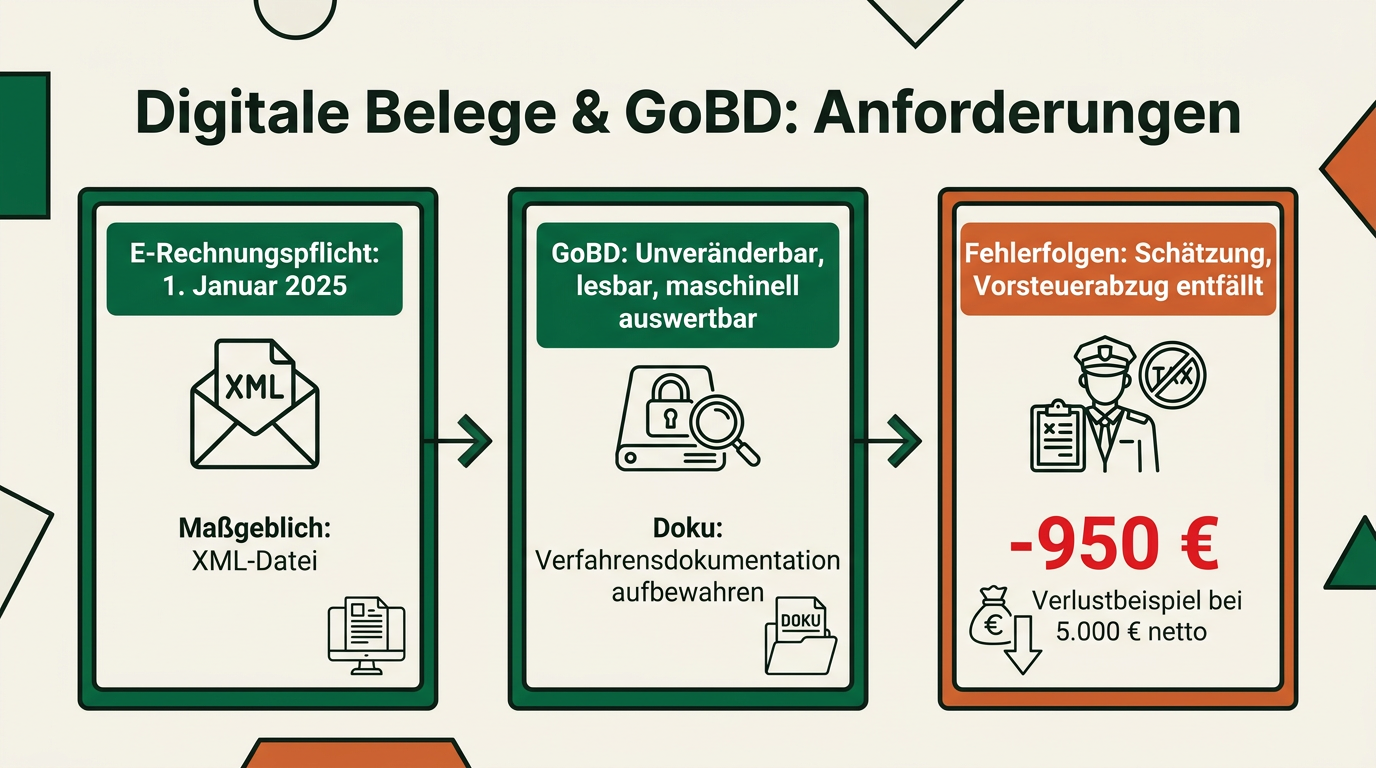
Für elektronische Unterlagen gelten dieselben Fristen wie für Papier. Zusätzlich greifen die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form, kurz GoBD. Das zugehörige Schreiben veröffentlicht das Bundesfinanzministerium, es wurde im Zuge der E-Rechnungspflicht zuletzt angepasst. Kern der Anforderungen: Die Daten müssen unveränderbar gespeichert werden, während der gesamten Frist lesbar bleiben und sich maschinell auswerten lassen.
Seit 1. Januar 2025 müssen alle Unternehmen E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen können. Maßgeblich für die Aufbewahrung ist der strukturierte Datensatz, also die XML-Datei. Ein PDF-Ausdruck oder eine Sichtdatei genügt allein nicht. Bei ZUGFeRD steckt die XML im PDF, Sie speichern dann die Originaldatei unverändert. Die Ablage im normalen E-Mail-Postfach oder in einem Cloud-Ordner ohne Protokollierung von Änderungen erfüllt die Anforderung an die Unveränderbarkeit in der Regel nicht.
Papierbelege dürfen Sie scannen und das Original anschließend vernichten. Die GoBD nennen das ersetzendes Scannen. Voraussetzung ist eine Verfahrensdokumentation, die beschreibt, wer wann wie scannt, wie die Vollständigkeit geprüft wird und wo die Dateien liegen. Diese Dokumentation gehört selbst zu den Organisationsunterlagen und muss 10 Jahre aufbewahrt werden. Für ein Einzelunternehmen reichen dafür oft zwei bis drei Seiten. Eine Buchhaltungssoftware brauchen Sie nicht zwingend: Ein revisionssicheres Dokumentenarchiv genügt, sofern es Änderungen protokolliert oder ausschließt.
Wechseln Sie das Programm, bleibt die Pflicht zum Datenzugriff bestehen. Das Finanzamt darf bei einer Prüfung verlangen, dass Sie die Daten in auswertbarer Form bereitstellen. Exportieren Sie deshalb vor jeder Kündigung eines Softwarevertrags alle Buchungs- und Belegdaten, und prüfen Sie, ob Sie sie ohne das alte Programm öffnen können.
Häufige Fehler und was bei fehlenden Unterlagen in der Betriebsprüfung passiert
Fehlen Unterlagen, darf das Finanzamt die Besteuerungsgrundlagen nach § 162 AO schätzen. Bei einer Einnahmen-Überschuss-Rechnung führt das typischerweise zu Hinzuschätzungen beim Umsatz oder zur Streichung von Betriebsausgaben, für die kein Beleg vorliegt. Fehlt eine Eingangsrechnung, kann zusätzlich der Vorsteuerabzug entfallen. Bei einer Rechnung über 5.000 Euro netto verlieren Sie dann 950 Euro Vorsteuer bei 19 Prozent Umsatzsteuer, dazu kommt die Einkommensteuer auf die nicht anerkannte Ausgabe.
Kommen Sie Anforderungen während einer Außenprüfung nicht fristgerecht nach, kann für Prüfungen, die ab 2025 angeordnet wurden, ein Mitwirkungsverzögerungsgeld festgesetzt werden. Es beträgt 75 Euro für jeden vollen Tag der Verspätung und kann für bis zu 150 Tage anfallen. Ein gut geführter Aufbewahrungsplan ist damit auch eine Versicherung gegen solche Zusatzkosten.
Die Fehler, die in der Praxis am häufigsten vorkommen:
1.Frist ab Rechnungsdatum gezählt statt ab Jahresende, dadurch wird ein Jahr zu früh vernichtet
2.Aufzeichnungen wie das Kassenbuch zusammen mit den Belegen nach 8 Jahren entsorgt, obwohl für sie 10 Jahre gelten
3.Dauerbelege wie Miet-, Leasing- oder Darlehensverträge nach Abschlussjahr einsortiert, obwohl die Frist erst mit der letzten darauf gestützten Buchung beginnt
4.E-Rechnungen nur als PDF gespeichert, die XML-Datei gelöscht
5.Jahrgänge mit offenem Einspruch oder laufender Prüfung trotz Ablaufhemmung vernichtet
Für die eigentliche Vernichtung genügt bei Papier ein Aktenvernichter oder ein zertifizierter Entsorgungsdienst, da die Unterlagen personenbezogene Daten enthalten. Die Datenschutz-Grundverordnung verlangt sogar, dass Sie Daten löschen, sobald keine Aufbewahrungspflicht mehr besteht. Der Aufbewahrungsplan dient Ihnen damit gleichzeitig als Löschkonzept.
Häufige Fragen zu Aufbewahrungsfristen
Die folgenden Fragen tauchen in Gründerforen immer wieder auf und werden in den Anleitungen der Softwareanbieter meist nur am Rand behandelt.
Gilt die 8-Jahres-Frist auch für Kleinunternehmer?
Ja. Die Aufbewahrungspflicht hängt nicht davon ab, ob Sie Umsatzsteuer ausweisen. Auch Kleinunternehmer nach § 19 UStG müssen Belege 8 Jahre und ihre Aufzeichnungen zur Einnahmen-Überschuss-Rechnung 10 Jahre aufbewahren.
Muss ich meine Steuererklärungen und Bescheide aufbewahren?
Eine ausdrückliche Pflicht für Bescheide nennt § 147 AO nicht. Da sie für die Besteuerung von Bedeutung sind, spricht viel dafür, sie mindestens 6 Jahre und bis zum Ablauf der Festsetzungsfrist zu behalten. In ELSTER bleiben übermittelte Erklärungen und Bescheide ohnehin abrufbar, solange Ihr Konto besteht.
Darf ich private Belege nach der Neuregelung ebenfalls früher wegwerfen?
Für Privatpersonen galt die 10-Jahres-Frist nie. Sie müssen Rechnungen über Handwerkerleistungen am Grundstück nach § 14b UStG zwei Jahre aufbewahren. Belege für die Einkommensteuererklärung sollten Sie behalten, bis der Bescheid bestandskräftig ist.
Was mache ich mit Unterlagen einer aufgegebenen Firma?
Die Pflicht endet nicht mit der Abmeldung des Gewerbes. Alle Fristen laufen ganz normal weiter, gerechnet ab dem jeweiligen Entstehungsjahr. Bei einer gelöschten GmbH bestimmt das Registergericht nach § 74 GmbHG, wer die Bücher verwahrt. Bei Einzelunternehmen bleibt die Pflicht bei Ihnen persönlich.